Новите ДДС правила за Airbnb, Booking и Uber от 2028 г.: Стратегрии за финансова защита на бизнеса
Съдържание:
- Анатомия на регулаторния шок: Пакетът ViDA и деконструкцията на „сивия сектор“
- Скрити финансови рискове: Цената на фискалната некомпетентност
- Сравнителен анализ: Текуща фискална рамка спрямо Директива (ЕС) 2025/516
- Финансово отражение върху пазара и инвестиционните маржове
- Стратегическа оптимизация на данъци: Избор на правна форма и местни налози
- Стратегически насоки за подготовка: План за действие до 2028 г.
- Често задавани въпроси (FAQ)
- Заключение: Данъчният контрол в дигиталната ера
- Покажи всички
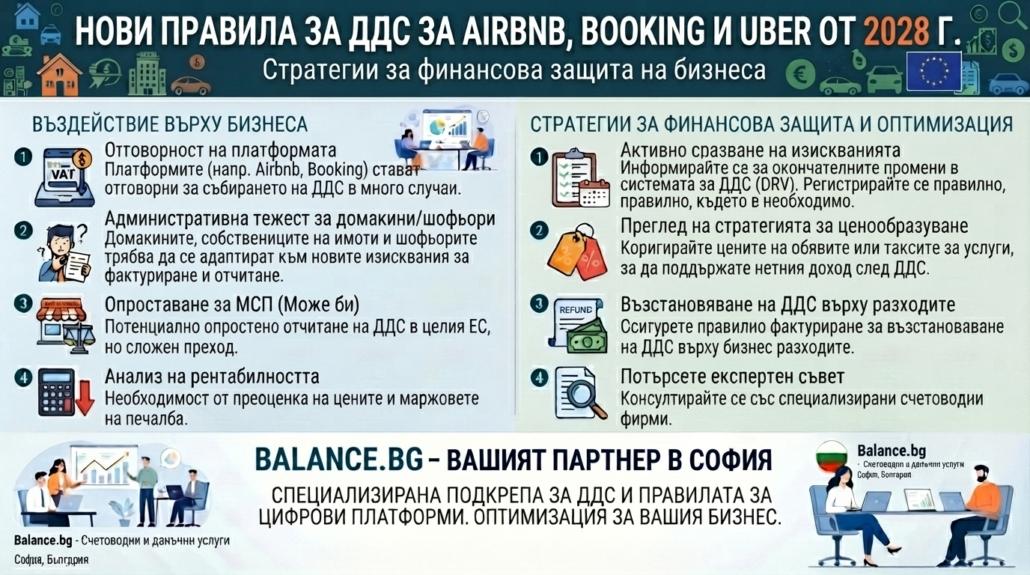
Глобалната дигитална икономика навлиза в безпрецедентна фаза на фискална реорганизация. Трансформацията на данъчното законодателство в Европейския съюз, материализирана чрез приемането на пакета „ДДС в цифровата ера“ (VAT in the Digital Age – ViDA), предвещава края на нерегулираната конкуренция в секторите на споделеното настаняване и транспорт. С официалното обнародване на Директива (ЕС) 2025/516 на 25 март 2025 г., моделът, по който функционират дигитални гиганти като Airbnb, Booking, Expedia и Uber, ще бъде фундаментално променен. Започвайки от 1 юли 2028 г., новите ДДС правила Airbnb Booking Uber 2028 ще пренапишат изцяло механизма на ценообразуване, отчетност и данъчно облагане за стотици хиляди собственици на имоти и транспортни оператори.
За предприемачите и инвеститорите в недвижими имоти познаването на фискалните закони престава да бъде периферно административно задължение. То се превръща в ядро на корпоративното оцеляване. Непознаването на материята води до мащабни финансови санкции и ерозия на капитала, докато интелигентното данъчно планиране позволява запазване на максимална част от изработените средства чрез легална оптимизация на данъци. В този турбулентен контекст, интеграцията на безупречен финансов анализ и данъчна защита София е критична инвестиция. С над три десетилетия опит в навигирането през сложни фискални лабиринти, експертният екип на Счетоводна кантора Balance.bg предоставя задълбочен анализ на предстоящите регулаторни шокове и стратегиите за защита на фирмения капитал.
Анатомия на регулаторния шок: Пакетът ViDA и деконструкцията на „сивия сектор“
Пакетът ViDA е най-мащабната и амбициозна реформа в системата на данъка върху добавената стойност от създаването на Единния европейски пазар. Инициативата на Европейската комисия е продиктувана от тревожни статистически данни: загубите от несъбран ДДС (т.нар. VAT gap) в рамките на ЕС възлизат на зашеметяващите €93 милиарда годишно за 2020 г.. Същевременно, анализите показват остра диспропорция в платформената икономика – въпреки че дигиталните платформи генерират приблизително €43 милиарда приходи за доставчиците на услуги, събраният ДДС от тези трансакции е едва под €4 милиарда.
Тази аномалия създава нелоялна конкуренция, при която традиционните хотели и таксиметрови компании, обложени с ДДС, оперират с ценови недостатък спрямо нерегистрираните физически лица в платформите. За да коригира този пазарен дефект, Европейският съвет по икономически и финансови въпроси (ECOFIN) структурира реформата върху три основни стълба.
Стълб #1: Дигитално отчитане и задължително електронно фактуриране (DRR)
Първият стълб въвежда изисквания за дигитално отчитане в реално време (Digital Reporting Requirements) за трансгранични B2B трансакции, базирани на стандартизирано електронно фактуриране. Тази мярка, която ще влезе в пълна сила през 2030 г., има за цел да елиминира измамите от типа „липсващ търговец“ (carousel fraud). Прогнозите на Европейската комисия сочат, че дигитализацията ще намали ДДС измамите с до €11 милиарда годишно и ще редуцира административните разходи за бизнеса с над €4.1 милиарда на годишна база през следващото десетилетие.
Стълб #3: Разширяване на режима „Услуги на едно гише“ (Single VAT Registration)
Третият стълб надгражда съществуващия модел One Stop Shop (OSS). Целта е предприятията, опериращи в множество държави-членки, да избегнат необходимостта от множествена ДДС регистрация. Чрез централизиран портал, търговците ще могат да декларират и внасят дължимия данък за всички свои трансгранични продажби, включително при трансфер на собствени стоки между държави от ЕС, което елиминира сложните режими за консигнационни складове (call-off stock).
Стълб #2: Революцията в платформената икономика и моделът „Признат доставчик“
Най-критичният елемент от пакета, който директно засяга туристическия и транспортния сектор, е Вторият стълб. От 1 юли 2028 г. се въвежда императивният режим на „признат доставчик“ (deemed supplier). Този механизъм постановява, че когато електронна платформа посредничи при предоставянето на краткосрочно настаняване (дефинирано като непрекъснат престой до 30 нощувки на едно и също лице) или пътнически транспорт по шосе, тя ще бъде разглеждана от фискалните власти като реалния доставчик на услугата за целите на ДДС.
Правилото се активира автоматично, когато реалният доставчик на услугата (собственикът на апартамента или шофьорът) не е регистриран по ЗДДС на общо основание или оперира под праговете за малки предприятия. В този случай, фискалната архитектура на сделката се разделя на две отделни трансакции:
Първата трансакция е между собственика на имота и дигиталната платформа (B2B). Собственикът фиктивно „доставя“ услугата по настаняване на платформата. Тази доставка е изрично освободена от ДДС и не носи право на приспадане на данъчен кредит за собственика. Втората трансакция се осъществява между платформата и крайния клиент (B2C). Платформата се третира като доставчик към госта и е законово задължена да начисли, събере и внесе съответния ДДС (напр. намалената ставка от 9% за категоризирани туристически обекти или стандартната от 20%) в бюджета на държавата, където се намира имотът.
Този елегантен, но безкомпромисен законодателен ход на практика прехвърля тежестта и отговорността за събиране на данъци от стотици хиляди микропредприятия върху няколко мултинационални корпорации, затваряйки окончателно вратичките за необлагаеми доходи в споделената икономика.
Скрити финансови рискове: Цената на фискалната некомпетентност
В корпоративните финанси непознаването на данъчните закони е сред най-скъпите дефицити. Предприемачите често подценяват свързаността на европейските информационни системи. Илюзията, че данъчните органи са технологично изостанали, се опровергава от синергията между пакета ViDA и Директива DAC7 за административно сътрудничество. Директива DAC7, която е в сила от 2023 г., задължава дигиталните платформи автоматично да рапортуват до националните приходни агенции пълна информация за всеки потребител – генерирани обороти, брой резервации и данни за банкови сметки.
Тази безпрецедентна прозрачност превръща традиционните данъчни пропуски във високорискови финансови капани, които утвърденият данъчен консултант София идентифицира с абсолютна точност.
Капанът на член 97а от ЗДДС и некоректното признаване на приходи
Един от най-разпространените рискове в настоящия режим е липсата на регистрация по чл. 97а от Закона за данък върху добавената стойност (ЗДДС). Тъй като платформи като Airbnb и Booking са чуждестранни юридически лица, предоставящи посреднически услуги, българският получател на услугата е задължен да се регистрира в НАП най-късно 7 дни преди датата на първото плащане или получаване на фактура за комисиона.
Пропускането на този срок не е просто формалност. Санкциите са драстични – глобите за физически лица стартират от €255 и достигат до €511 за първо нарушение, а при системност нарастват до €1022. За юридическите лица санкциите са още по-сурови и могат да декапитализират малък бизнес за броени месеци. Освен това, регистрацията изисква ежемесечно подаване на VIES декларации и дневници по ДДС, независимо дали през съответния месец е имало резервации.
Допълнителен, изключително опасен казус е грешното счетоводно признаване на приходите. Масово собствениците декларират като приход единствено нетната сума, която постъпва по банковата им сметка, след като платформата е удържала своята комисиона. Данъчното законодателство е категорично: облагаемата основа е пълната брутна сума, платена от госта. Удържаната комисиона представлява външна услуга, върху която собственикът трябва да самоначисли 20% ДДС с протокол. Неправилното деклариране води до укриване на приходи, което автоматично генерира данъчни ревизии, доначисляване на корпоративен или подоходен данък, социални осигуровки и наказателни лихви за период до 5 години назад.
Сравнителен анализ: Текуща фискална рамка спрямо Директива (ЕС) 2025/516
За да се визуализира мащабът на предстоящата трансформация, е необходим структуриран съпоставителен анализ между оперативната среда до 2028 г. и реалността, която пакетът ViDA налага.
| Данъчен параметър | Настоящ режим (До 30 юни 2028 г.) | Режим ViDA (От 1 юли 2028 г.) |
| Обект на облагане с ДДС (за нерегистрирани по общия ред лица) | ДДС се дължи единствено върху стойността на комисионата, удържана от платформата (посредническата услуга) чрез самоначисляване. | Платформата като „признат доставчик“ начислява ДДС върху цялата брутна стойност на нощувката, платена от крайния потребител. |
| Регистрация по чл. 97а от ЗДДС | Строго задължителна 7 дни преди първата трансакция, независимо от размера на оборота. | Задължението за отчитане на посредническата услуга се трансформира, тъй като платформата интегрира ДДС тежестта към крайния клиент, но общите правила за B2B услуги остават приложими за други международни разходи. |
| Право на данъчен кредит | Лице, регистрирано само по чл. 97а, няма право да приспада ДДС за направени покупки (ремонти, консумативи, обзавеждане). | Фиктивната доставка към платформата (B2B) е освободена без право на приспадане. За да ползва данъчен кредит, собственикът трябва да пристъпи към доброволна регистрация по общия ред. |
| Праг за задължителна ДДС регистрация | При достигане на облагаем оборот от €84,874 за 12 последователни месеца. | Прагът се запазва концептуално, но платформата събира ДДС от името на лицето независимо от оборота му, освен ако то не предостави валиден VAT номер за обща регистрация. |
| Данъчна ставка към клиента | Нулева ставка на ДДС върху самата нощувка (за физически лица без обща регистрация). Клиентът плаща по-ниска цена. | Задължително начисляване на ДДС върху цената на нощувката (напр. 9% при категоризиран обект или 20% при липса на такъв). |
Финансово отражение върху пазара и инвестиционните маржове
Въвеждането на модела на признатия доставчик ще предизвика мощна ценова корекция на пазара на недвижими имоти и транспортни услуги. Елиминирането на ДДС освобождаването за нерегистрираните лица означава, че разходите за крайния потребител неизбежно ще нараснат. Експертите на Счетоводна кантора Balance.bg проектират три основни сценария за реакция на пазара.
При първия сценарий, дигиталните платформи ще прехвърлят изцяло новата данъчна тежест върху крайния потребител, добавяйки 9% или 20% ДДС върху досегашната цена. Това ще стопи историческото ценово предимство на споделената икономика (оценявано на 8% до 17%) спрямо традиционния хотелиерски сектор, възстановявайки конкурентоспособността на класическите хотели.
Вторият сценарий предвижда абсорбиране на данъчния удар от страна на собствениците. За да запазят високата заетост на своите обекти, наемодателите ще бъдат принудени да намалят базовите си цени, компенсирайки начисления от платформата данък. Този подход води до директна ерозия на нетния оперативен марж и удължаване на периода за възвръщаемост на инвестицията в недвижимия имот.
Третият, най-стратегически обоснован сценарий, включва проактивно корпоративно преструктуриране и доброволна ДДС регистрация. Чрез извеждане на дейността на светло в капиталово дружество, инвеститорите могат да приспаднат ДДС от всички съпътстващи капиталови и оперативни разходи, създавайки финансов щит срещу новите регулации.
Стратегическа оптимизация на данъци: Избор на правна форма и местни налози
Правилният избор на правна форма е фундаментът на ефективното данъчно планиране. Делегирането на този избор на висококвалифицирана счетоводна кантора в София гарантира, че бизнесът няма да попадне в регулаторни капани. С наближаването на 2028 г., анализът на алтернативите – опериране като физическо лице спрямо структуриране чрез Дружество с ограничена отговорност (ЕООД/ООД) – е от критично значение за легалната оптимизация. Този анализ обхваща не само преките корпоративни налози, но и комплексната система от местни данъци и такси по Закона за местните данъци и такси (ЗМДТ).
Модел 1: Физическо лице и облагане с Патентен данък
Българското законодателство предоставя преференциален режим за микроинвеститори, които отговарят на строги критерии за патентна дейност съгласно чл. 61п от ЗМДТ. Този режим е приложим само ако са изпълнени кумулативно следните условия: оборотът от началото на годината не превишава €51,129; лицето не е регистрирано по ЗДДС на общо основание; и предлаганият имот е официално категоризиран като място за настаняване с до 20 стаи.
Ако тези изисквания са спазени, инвеститорът заплаща фиксиран годишен патентен данък, който варира между €12.78 и €127.82 на стая, в зависимост от решението на съответната община. Този модел не зависи от реализираните приходи и предлага изключително ниска данъчна тежест и свободен достъп до изработените средства без нужда от разпределяне на дивидент. Липсват и високи разходи за първоначална регистрация.
Слабостите на този модел обаче се мултиплицират в контекста на новите ДДС правила. Физическите лица на патент носят неограничена имуществена отговорност за своите задължения. Още по-важно – те нямат право на приспадане на разходи (амортизации, скъпи ремонти, смарт системи за управление), нито право на данъчен кредит. След 2028 г., когато платформите започнат да начисляват ДДС върху продажбите им, тези лица ще понесат пълната тежест на данъка върху цената към клиента, без да могат да приспаднат ДДС върху инвестициите си.
Модел 2: Капиталово дружество (ЕООД / ООД)
Прехвърлянето на дейността в капиталово дружество е стандартът за професионално управление на активи. При ЕООД отговорността на собственика е ограничена до размера на записания капитал, което защитава личните активи от искове на клиенти или контрагенти.
Фискалният режим по Закона за корпоративното подоходно облагане (ЗКПО) предвижда плосък данък от 10% върху формираната счетоводна печалба. За да могат средствата да бъдат ползвани за лични нужди, се дължи допълнителен данък върху дивидентите в размер на 5%. Ключовото предимство тук е правото на приспадане на всички документално обосновани разходи, свързани с дейността – от амортизации на имота и лизингови вноски за автомобили, до разходи за почистващ персонал и софтуерни абонаменти.
При надвишаване на облагаемия оборот от €84,874, регистрацията по ЗДДС е задължителна, но дружеството може да се регистрира и доброволно преди достигане на този праг. Това отваря пътя към пълно възстановяване на данъчен кредит.
Оптимизиране на Местни данъци, Такси и Осигуровки
Счетоводното структуриране пряко влияе и върху местните налози (ЗМДТ). Данъкът върху недвижимите имоти и таксата за битови отпадъци се изчисляват на различна база за физически и юридически лица. Прехвърлянето на имот в активите на фирма може да промени отчетната му стойност и съответно размера на местните данъци. Експертният високотехнически анализ е задължителен преди прехвърляне на собственост (данък придобиване), за да се гарантира, че спестяванията от корпоративния данък няма да бъдат неутрализирани от скок в такса смет или данък сгради.
По отношение на персонала, при опериране чрез дружество, разходите за възнаграждения на управители, рецепционисти или хигиенисти са напълно признат разход. Интелигентното структуриране на договорите за управление и контрол спрямо трудовите договори позволява сериозна легална оптимизация на осигурителната тежест.
Сравнителна матрица за данъчно структуриране
| Аналитичен критерий | Физическо лице (Патентен режим) | Капиталово дружество (ЕООД) |
| Основа за облагане | Фиксиран налог (независим от печалбата). | Реализирана нетна счетоводна печалба. |
| Ефективна данъчна тежест | От €12.78 до €127.82 на стая годишно. | 10% корпоративен данък + 5% данък дивидент при изтегляне на печалбата. |
| Признаване на разходи | Не се признават разходи (амортизации, ремонти, външни услуги). | 100% приспадане на всички документално доказани разходи за дейността. |
| Имуществена отговорност | Пълна и неограничена лична отговорност. | Ограничена до размера на дружествения капитал. |
| Стратегическа позиция за 2028 г. (ViDA) | Уязвима. Клиентите ще плащат начислен ДДС от платформата, което ще свие търсенето, а лицето няма да има право на данъчен кредит. | Устойчива. Възможност за гъвкаво ценообразуване, доброволна регистрация по ЗДДС и пълно възстановяване на данъчен кредит за инвестиции. |
Стратегически насоки за подготовка: План за действие до 2028 г.
Времевият хоризонт до 1 юли 2028 г. осигурява безценен прозорец за корпоративна подготовка. Оптимизацията на данъчните процеси изисква методичен подход и изпълнение на конкретни финансови действия.
Стъпка #1: Дълбок одит на текущата правна структура Инвеститорите следва незабавно да възложат на своя данъчен консултант изчисляването на реалната доходност под текущия режим спрямо симулираната доходност през ЕООД с ДДС регистрация. Ако предстоят мащабни капиталови инвестиции (ремонти, луксозно обзавеждане), доброволната регистрация по ЗДДС днес ще генерира огромен данъчен щит чрез възстановяването на 20% ДДС от тези разходи.
Стъпка #2: Безусловна категоризация на туристическите обекти За да се избегне стандартната ставка от 20% ДДС, обектите за краткосрочно настаняване трябва да бъдат надлежно категоризирани спрямо Закона за туризма. Само наличието на валиден регистрационен номер и подаването на коректни данни в Единната система за туристическа информация (ЕСТИ) гарантира приложението на намалената туристическа ставка от 9% върху нощувките. Липсата на категоризация след 2028 г. ще доведе до автоматично облагане с 20% от страна на платформите, което е равносилно на директна финансова загуба на 11% от оборота.
Стъпка #3: Преструктуриране на ценовите алгоритми и договорите Приходите трябва да бъдат стрес-тествани. Ако текущата пазарна цена е €100 на нощувка, добавянето на ДДС от платформата ще я увеличи на €109 или €120. Хотелиерите и мениджърите на имоти трябва да преговарят с фасилити компаниите за разпределението на compliance разходите и да обновят алгоритмите си за динамично ценообразуване, за да абсорбират плавно новите тежести.
Стъпка #4: Интеграция на професионални счетоводни услуги Счетоводството в дигиталната ера излиза извън рамките на простото осчетоводяване на фактури. Разширяването на режима OSS (One Stop Shop) за електронна търговия и предстоящите правила изискват безупречна синхронизация на софтуерните системи за електронно фактуриране с изискванията на НАП и директивите на ЕС.
Често задавани въпроси (FAQ)
Въпрос 1: Имам само един апартамент, който отдавам в Airbnb за няколко дни в месеца като физическо лице. Засягат ли ме новите ДДС правила от 2028 г.?
Абсолютно. Пакетът ViDA е проектиран специфично да обхване всички участници, които досега са оперирали под праговете за задължителна регистрация. От 1 юли 2028 г., тъй като не сте регистрирани по ДДС на общо основание, Airbnb ще действа като „признат доставчик“ и императивно ще събира ДДС върху цялата брутна стойност на всяка Ваша резервация.
Въпрос 2: Как да избегна глобите за липса на регистрация по чл. 97а, ако вече отдавам имот?
Законът изисква регистрацията да се извърши най-късно 7 дни преди първата резервация или фактура за комисиона от платформата. Ако този срок е пропуснат, е наложително незабавно да се инициира доброволно деклариране чрез квалифициран счетоводител, за да се минимизират наказателните лихви и санкции, преди приходната агенция да стартира автоматизирана ревизия чрез потока от данни от директивата DAC7.
Въпрос 3: Необходим ли е фискален касов апарат за постъпленията от Booking или Airbnb?
Когато плащанията се извършват изцяло по електронен и банков път директно чрез системите на дигиталните платформи, издаването на фискален касов бон обикновено не е задължително според българската Наредба Н-18. Въпреки това, всяко трансакционно постъпление подлежи на стриктно документално отчитане в счетоводните регистри на предприятието или физическото лице.
Въпрос 4: Каква е съдбата на патентния данък след 2028 г.?
Местният патентен данък за физически лица концептуално ще остане в Закона за местните данъци и такси, но икономическата му логика ще бъде дълбоко компрометирана. Платформите ще добавят ДДС върху продажните ви цени, правейки ви по-малко конкурентоспособни, докато вие ще продължите да дължите патент, без право да приспадате генерирания ДДС от разходите си. Това налага бърз преход към корпоративно структуриране.
Въпрос 5: Какво е влиянието на изключението за туристическите агенти (TOMS)?
Специалният режим на облагане на маржа на туристическите агенти (TOMS) остава изключен от правилата за признатия доставчик. Това означава, че традиционните туроператори ще продължат да оперират под различен режим спрямо дигиталните платформи, което налага прецизен анализ за бизнеси, които комбинират функциите на мениджмънт на имоти и туроператорска дейност.
Заключение: Данъчният контрол в дигиталната ера
Финансовата екосистема на Европейския съюз се трансформира с безпрецедентна скорост. Времето на фрагментираната и слабо регулирана споделена икономика, в която малките участници оперираха под радара на европейските фискални директиви, е окончателно изтекло. Реформите, инкорпорирани в пакета ViDA и Директива (ЕС) 2025/516, представляват недвусмислен сигнал към пазара: устойчивостта и рентабилността в секторите на краткосрочното настаняване и дигиталния транспорт след 2028 г. ще изискват корпоративен манталитет, дългосрочна визия и безкомпромисна финансова дисциплина.
С 30 години опит зад гърба си, експертният състав на утвърдените счетоводни кантори познава всяка запетая в данъчния кодекс. Не импровизирайте с парите на бизнеса си – оставете данъчното планиране на нас.
Грешките с ДДС и фирмените данъци струват скъпо. Доверете счетоводството си на Balance.bg в София и си гарантирайте спокойствие пред НАП.
Плащате ли повече данъци, отколкото законът изисква? Запазете час за стратегическа данъчна консултация с експертите на Balance.bg и оптимизирайте финансите си.