
Отчитане в реално време (DRR): Бъдещето на трансграничната B2B търговия след 2030 г.
Съдържание:
- Анализ на инициативата ViDA и премахването на данъчната фрагментация
- Технологични предизвикателства и европейският стандарт EN 16931
- Локалният контекст: SAF-T в България и промени в ДОПК
- Ползи за бизнеса и оптимизация на процесите
- Санкции при неспазване на данъчното и търговско законодателство
- Често задавани въпроси (FAQ) относно тълкуването на промените
- Покажи всички
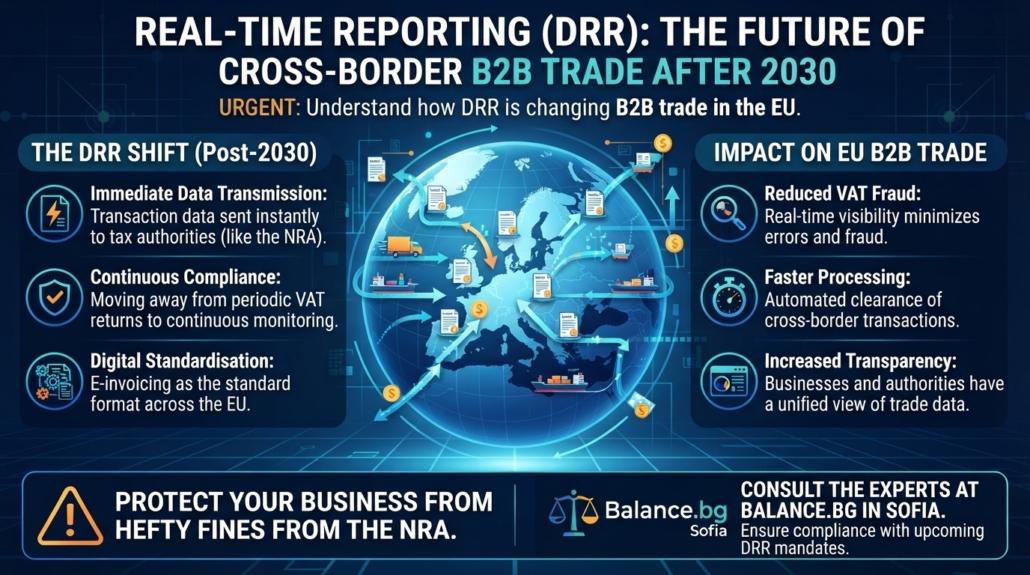
Въвеждането на задължителното отчитане в реално време DRR (Digital Reporting Requirements) представлява най-фундаменталната трансформация на данъчно-счетоводната система в Европейския съюз от създаването на единния пазар насам. С официалното приемане на законодателния пакет „ДДС в дигиталната ера“ (VAT in the Digital Age – ViDA) на 11 март 2025 г. от Съвета на ЕС, нормативната рамка за трансграничните транзакции се променя необратимо. Тази мащабна реформа, която влиза в сила поетапно, има за цел да елиминира системните данъчни измами и да унифицира изключително фрагментираните до момента национални изисквания.
За корпоративния сектор в България, интеграцията на тези нови правила изисква незабавна стратегическа, технологична и оперативна подготовка. Настоящият анализ разглежда критичните аспекти на новата регулаторна рамка, технологичните изисквания към съвременните ERP системи и строгите санкционни режими, които ще се прилагат безкомпромисно. Експертите на Balance.bg наблюдават тези процеси отблизо, за да осигурят на бизнеса нужните насоки за плавен преход към новите изисквания, превеждайки сложната юридическа материя на езика на реалните бизнес ползи и рискове.
Анализ на инициативата ViDA и премахването на данъчната фрагментация
Пакетът ViDA е пряк и категоричен отговор на тревожните нива на несъбрани данъчни задължения в Европейския съюз. Според последния доклад на Европейската комисия от 2025 г., дефицитът по ДДС (VAT Gap) за 2023 г. възлиза на зашеметяващите 128 милиарда евро, което представлява 9.5% от теоретичните задължения за ДДС в целия съюз. В България този дефицит достига 8.6% за 2023 г., равняващ се на над 781 милиона евро, отбелязвайки обезпокоително увеличение от 2.3 процентни пункта спрямо предходната година. Основен генератор на тези колосални загуби за фиска остават организираните схеми за измами, по-специално вътреобщностните измами с липсващ търговец (MTIC) и сложните верижни измами от тип „карусел“.
За да противодейства на тези злоупотреби, пакетът ViDA, който влезе в сила на 14 април 2025 г., се структурира върху три основни стълба, чието прилагане ще се разгърне до 2035 г.. Първият и най-значим стълб обхваща въвеждането на унифицирана система за дигитално отчитане в реално време DRR и задължително електронно фактуриране за трансграничните B2B транзакции, което става абсолютно задължително от 1 юли 2030 г.. Вторият стълб въвежда нови правила за икономиката на платформите, при които дигиталните платформи за краткосрочно настаняване и пътнически транспорт ще бъдат третирани като доставчици за целите на ДДС (deemed suppliers) от юли 2028 г.. Третият стълб предвижда единна регистрация по ДДС (Single VAT Registration) чрез разширяване на обхвата на режимите One Stop Shop (OSS) и Import One Stop Shop (IOSS) от началото на 2027 г., с цел минимизиране на административната тежест от множество ДДС регистрации.
Въвеждането на отчитане в реално време DRR ще засегне пряко всяко данъчно задължено лице, което извършва вътреобщностни доставки на стоки или услуги към други бизнеси (B2B). След 1 юли 2030 г. познатите до момента рекапитулативни декларации (VIES-декларации) ще бъдат напълно премахнати в целия Европейски съюз и ще бъдат заменени от транзакционно дигитално отчитане. Тази промяна изисква от предприятията да подават структурирани данни за всяка отделна фактура почти мигновено към данъчните органи. Анализът показва, че микро- и малките предприятия не са изключени от тези изисквания за трансграничните си операции, което означава, че цялата икономическа екосистема трябва да премине към напълно дигитализиран документооборот.
Стриктното следене за актуални счетоводни новини е от критично значение, тъй като новите правила променят изцяло ритъма на корпоративната отчетност. Досегашната практика, при която счетоводната документация се обработваше в края на месеца преди традиционните срокове НАП (обикновено до 14-то число на следващия месец), става технологично и законово невъзможна за трансграничните сделки. Директивата налага строги операционни времеви рамки: електронните фактури за вътреобщностни транзакции трябва да бъдат издадени не по-късно от 10 дни след възникване на данъчното събитие. Веднага след издаването, данните трябва да бъдат изпратени към данъчните власти, а получателят разполага само с 5 дни, за да отчете данните от придобиването. Този модел на непрекъснат контрол на транзакциите (Continuous Transaction Controls – CTC) изцяло заменя пост-одитния модел на проверки.
Технологични предизвикателства и европейският стандарт EN 16931
Сърцевината на реформата се крие в задължителното използване на структурирани електронни фактури, които да позволяват автоматизирана обработка без човешка намеса. След 2030 г. издаването на фактура в неструктуриран формат, като стандартен PDF файл, Word документ или сканирано изображение на хартия, категорично няма да се признава за валиден данъчен документ при трансгранични сделки в ЕС. Електронната фактура трябва да отговаря стриктно на европейския стандарт EN 16931.
Стандартът EN 16931 дефинира семантичния модел на данните – тоест точното значение на всяко поле в документа, като идентификационни номера по ДДС (TIN), данъчни ставки, кодове на валути и условия за плащане, така че те да бъдат разбирани еднозначно от всяка система в Европа. Този семантичен модел се реализира технически чрез два официално признати синтаксиса, базирани на XML (Extensible Markup Language): UBL (Universal Business Language) 2.1 и UN/CEFACT CII (Cross Industry Invoice). Хибридни формати, като германския ZUGFeRD или френския Factur-X, които представляват четим от човек PDF файл с вграден в него структуриран CII XML код, също ще бъдат приемани, тъй като съдържат необходимия машинночетим слой.
За съществуващите ERP (Enterprise Resource Planning) системи преходът към отчитане в реално време DRR поставя сериозни архитектурни предизвикателства. Системите трябва да бъдат конфигурирани не просто да генерират структуриран XML файл, но и да осигурят автоматизирана двупосочна комуникация чрез защитени канали. Европейският съюз и много държави членки насърчават използването на глобалната мрежа Peppol (Pan-European Public Procurement OnLine), която оперира на базата на модел с четири ъгъла (4-corner model). В този модел доставчикът и получателят не обменят данни директно, а използват сертифицирани точки за достъп (Access Points), които валидират съответствието на данните със спецификациите Peppol PINT (Peppol International) и осигуряват сигурен транспорт чрез протокола AS4.
Локалният контекст: SAF-T в България и промени в ДОПК
В локален мащаб, предизвикателствата пред българския бизнес се мултиплицират от паралелното въвеждане на изискванията за подаване на Стандартен одитен файл за данъци (SAF-T). Съгласно Закона за държавния бюджет за 2025 г. и последващите нормативни актове, България въвежда поетапно задължението за подаване на SAF-T, като техническата документация беше финализирана през юли 2025 г..
Графикът за внедряване в България е изключително агресивен. От 1 януари 2026 г. подаването на SAF-T става задължително за големите предприятия (с приходи над 153 милиона евро или 300 милиона лева), регистрирани в дирекция „Големи данъкоплатци и осигурители“ на НАП. От 1 януари 2028 г. задължението ще обхване средните предприятия с приходи над 7.6 милиона евро (15 милиона лева), а до 2030 г. форматът ще стане задължителен за всички стопански субекти.
Въпреки че SAF-T и отчитането в реално време (DRR) имат различни спецификации, те са концептуално свързани. SAF-T изисква ежемесечно подаване (до 14-то число на следващия месец) на пълен структуриран масив, обхващащ всички счетоводни операции, записи в главната книга, фактури за покупки и продажби, както и движения по материалните запаси и дълготрайните активи. Подготовката за SAF-T трябва да се разглежда като фундаментална и задължителна стъпка към пълната готовност за отчитане в реално време DRR. Компаниите, които не успеят да структурират базите си данни за целите на SAF-T, категорично няма да бъдат способни да изпълнят транзакционните изисквания на ViDA за трансграничните си сделки през 2030 г.
Внедряването на тези системи трансформира изцяло концепцията за данъчна ревизия според промени в ДОПК. Националната агенция за приходите (НАП) вече няма да разчита единствено на последващ контрол на място. Институцията ще разполага с безпрецедентен обем от гранулирани финансови данни, позволяващ използването на алгоритми за изкуствен интелект и анализ на големи данни (Big Data) за мигновено засичане на аномалии, кръстосани проверки на веригите за доставки и автоматизирано генериране на рискови профили.
Ползи за бизнеса и оптимизация на процесите
Макар първоначалните разходи за софтуерна интеграция и реинженеринг на вътрешните процеси да изглеждат значителни, дългосрочните макроикономически и корпоративни ползи са съществени. Европейската комисия изчислява, че преминаването към стандартизирано електронно фактуриране ще намали административната тежест и разходите за привеждане в съответствие за европейския бизнес с над 4.1 милиарда евро годишно през следващото десетилетие.


Основно предимство за корпоративния сектор е оптимизирането на веригата за доставки и чувствителното повишаване на ликвидността. Използването на машинночетими формати (XML/UBL) елиминира изцяло човешките грешки при ръчно въвеждане на данни, намалява драстично броя на оспорваните плащания и ускорява цикъла от продажба до инкасиране на вземанията. Отпадането на VIES-декларациите освобождава ценен времеви ресурс в счетоводните отдели, който може да бъде пренасочен към финансово прогнозиране и стратегически анализи.
Счетоводната автоматизация осигурява на ръководителите финансова картина в реално време, което е безценно при управлението на оборотния капитал в условия на икономическа динамика. Интегрирането на електронното фактуриране с банковите интерфейси (API) позволява автоматичното прихващане и потвърждаване на банкови преводи, създавайки напълно прозрачна и затворена финансова екосистема. Успешното годишно приключване и прецизното подаване на ГФО стават значително по-безпроблемни процедури, когато изходните данни в системата са генерирани и валидирани алгоритмично в момента на всяка една търговска транзакция.
Таблицата по-долу илюстрира времевата рамка на ключовите етапи от дигиталната трансформация, с които бизнесът трябва да се съобрази:
| Година | Ключово нормативно изискване (България и ЕС) | Обхват на задължените лица |
| 2026 | Старт на задължителен SAF-T (България) | Големи данъкоплатци (над 153 млн. евро приходи) |
| 2027 | Разширяване на режима One Stop Shop (OSS) | B2C електронна търговия (ток, газ, собствени стоки) |
| 2028 | Разширяване на SAF-T (България) | Средни предприятия (над 7.6 млн. евро приходи) |
| 2028 | Правила за икономика на платформите (ViDA) | Платформи за краткосрочен наем и транспорт |
| 2030 | Задължително отчитане в реално време DRR (ViDA) | Всички B2B трансгранични транзакции в ЕС |
| 2030 | Пълно покритие на SAF-T (България) | Всички стопански субекти в България |
| 2035 | Пълна хармонизация на националните системи | Всички държави членки с локални DRR режими |
Санкции при неспазване на данъчното и търговско законодателство
Новата парадигма за отчитане в реално време DRR и електронно отчитане чрез SAF-T идва с нулева толерантност към закъсненията. Тъй като Република България официално приема единната европейска валута от 1 януари 2026 г., всички предвидени в действащото законодателство санкции се превалутират и събират в евро (по фиксирания курс 1 EUR = 1.95583 BGN). Законодателството третира неподаването на електронни регистри и справки с изключителна строгост, тъй като това пряко застрашава фискалната сигурност и изкривява данните в новите автоматизирани системи за анализ на риска.
Административно-наказателната отговорност по Закона за данък върху добавената стойност (ЗДДС), Данъчно-осигурителния процесуален кодекс (ДОПК) и Закона за корпоративното подоходно облагане (ЗКПО) е проектирана така, че да обезкуражи всякакви опити за заобикаляне на правилата. Важно е да се отбележи, че при новите дигитални системи за контрол, глобите ще се генерират автоматизирано при засичане на несъответствие в базите данни, премахвайки субективния човешки фактор.
Таблицата представя точните размери на санкциите, преизчислени в евро, които застрашават бизнеса при изпуснати срокове НАП или неподадени декларации:
| Вид нарушение по ЗДДС / ЗКПО / ДОПК | Нормативно основание | Размер на глобата / Имуществената санкция (в Евро) | При повторно нарушение (в Евро) |
| Неподаване в срок на заявление за регистрация или дерегистрация по ЗДДС | чл. 178 от ЗДДС | От 256 € до 2 556 € | – |
| Неподаване в срок на справка-декларация, VIES, дневници или DRR отчети | чл. 181, ал. 1 от ЗДДС | От 256 € до 5 113 € | От 511 € до 10 226 € |
| Неподаване на данни във формат SAF-T след изтичане на гратисния период | Закон за държ. бюджет 2025 | От 2 556 € до 7 669 € | Двоен размер на основната глоба |
| Неначисляване на данък (ДДС) в предвидените законови срокове | чл. 180, ал. 1 и 2 от ЗДДС | В размер на неначисления данък, но минимум 256 € | Двоен размер на неначисления данък, мин. 2 556 € |
| Неиздаване на данъчен документ или неотразяване в отчетните регистри | чл. 182, ал. 1 от ЗДДС | В размер на по-малко определения данък, мин. 511 € | – |
| Забавено издаване или отразяване на фактура (в следващ период от изискуемия) | чл. 182, ал. 2 от ЗДДС | 25% от данъка в документа, но не по-малко от 128 € | – |
| Издаване на фактура с ДДС от нерегистрирано лице | чл. 183 от ЗДДС | В размер на посочения данък, минимум 511 € | Двоен размер на посочения данък, мин. 2 556 € |
| Неподаване на годишна данъчна декларация (ГДД) или невярно деклариране | чл. 261, ал. 1 от ЗКПО | От 102 € до 511 € | – |
Често задавани въпроси (FAQ) относно тълкуването на промените
За да се внесе пълна яснота по прилагането на предстоящите регулации, по-долу са разгледани най-критичните въпроси, свързани с пакета ViDA, електронното фактуриране и дигитализацията на счетоводството.
Кого засяга промяната за отчитане в реално време (DRR)?
Въвеждането на отчитане в реално време DRR от юли 2030 г. засяга абсолютно всяко данъчно задължено лице (включително микро- и малки предприятия), което осъществява трансгранични доставки на стоки или услуги към други бизнеси (B2B) в рамките на Европейския съюз. Всички субекти, които в момента имат задължение да подават рекапитулативни VIES-декларации, ще трябва да преминат към транзакционно електронно отчитане на всяка издадена и получена фактура, спазвайки строгия 10-дневен срок за издаване.
Какво трябва да промените в счетоводството си и ERP системите?
Бизнесът трябва незабавно да одитира съществуващите си информационни системи, за да установи дали те могат да генерират фактури в семантичния формат EN 16931 (използвайки синтаксиси като UBL 2.1 или UN/CEFACT CII). Изключително важно е оптимизирането на качеството на данните (Master Data Management) – всички профили на клиенти и доставчици трябва да съдържат перфектно валидирани данъчни номера, кодове и номенклатури. Необходима е и интеграция със сертифицирана точка за достъп (Access Point) към мрежи като Peppol, която да осигури сигурното предаване на данните към контрагентите и към порталите на НАП. Традиционното изчакване за обработка на документи до средата на следващия месец трябва да бъде заменено с ежедневна, автоматизирана счетоводна обработка.
Ще бъдат ли признати PDF фактурите за валидни след 2030 г.?
Категорично не. Директивата ViDA изрично постановява, че за целите на трансграничните B2B доставки електронната фактура трябва да бъде издадена, предадена и получена в структуриран електронен формат, който позволява нейната автоматична машинна обработка. Традиционните PDF файлове, сканираните изображения или Word документите са неструктурирани формати, които изискват човешка намеса или OCR технологии за разчитане, и следователно губят статута си на валидни данъчни документи. Изключение правят само хибридните формати (като Factur-X и ZUGFeRD), които предоставят видим PDF документ, но съдържат скрит в себе си валиден XML код.
Изпращането на фактури по имейл ще бъде ли достатъчно за пред НАП?
Изпращането на фактурата по електронна поща до клиента не изпълнява изискванията за отчитане в реално време DRR. Според новите правила, доставчикът е длъжен не само да предаде структурираната фактура на клиента, но и паралелно да изпрати данните от нея към националната данъчна администрация (НАП) незабавно след издаването. Това означава, че ERP системата на компанията трябва да има изградена директна системна интеграция (API връзка) с държавните сървъри или да използва услугите на специализиран софтуерен доставчик.
Каква е връзката между SAF-T и европейското DRR отчитане?
Докато SAF-T (Standard Audit File for Tax) и DRR са различни нормативни рамки, те са неразривно свързани в процеса на дигитална трансформация. SAF-T е локално изискване, приложимо в България от 2026 г., което налага месечно подаване на пълен и структуриран счетоводен архив (главна книга, активи, движения по сметки) към НАП. От друга страна, DRR е европейско изискване за мигновено, транзакционно отчитане на конкретни фактури при трансгранична търговия. Внедряването на SAF-T на национално ниво изгражда технологичната култура и архитектурата на базите данни, които са абсолютно задължителни за успешното покриване на изискванията за DRR впоследствие.
Навлизането на бизнеса в дигиталната ера изисква безупречна информираност и проактивни действия. Експертите на Balance.bg следят законите всеки ден, за да може бизнесът да се управлява спокойно. С утвърдена счетоводна кантора в София като сигурен партньор, предприятията няма да изпуснат нито един важен срок и няма да бъдат изненадани от нови и тежки регулации.
Законодателството в България се променя постоянно. Застраховайте бизнеса си от глоби, като поверите счетоводството си на професионалистите от Balance.bg в София.