Дигитален данъчен контрол 2026: 5 стратегии да защитите капитала си от глоби и ревизии
Съдържание:
- Еволюция на контрола: Преходът към SAF-T и алгоритмични одити
- График на въвеждане и новите финансови прагове в евро
- Интеграция на ERP системи: Къде се крият техническите грешки?
- Скрити финансови рискове: Цената на техническото невежество
- Стратегическа защита: Отчитане от ново поколение
- Често задавани въпроси (FAQ) за дигиталния данъчен контрол
- Покажи всички
С официалното приемане на еврото като национална валута на 1 януари 2026 г., корпоративната и данъчната среда в България навлезе в своята най-дълбока трансформация за последните три десетилетия. Наред със смяната на паричната единица, приходните администрации активираха една нова, безкомпромисна епоха на дигитален данъчен контрол. Този преход към автоматизирано, алгоритмично отчитане на данни превърна традиционното счетоводство в отживелица и наложи абсолютната необходимост от високотехнологично финансово планиране.
Поредица за SAF-T: адаптация към SAF-T в 10 стъпки · подаване на файла и грешки при XSD валидиране · изисквания към ERP и счетоводния софтуер · как НАП използва данните при дигиталния контрол (тази статия). От 01.11.2026 г. файлът се подава по версия 1.0.3 на XSD схемата (НАП, проверено към 05.11.2026).
Философията на успешното корпоративно управление диктува ясно правило: плащането на данъци е задължително конституционно изискване, но плащането на повече данъци от необходимото е въпрос на лошо счетоводство. В условията на дигитализирани одити, където системите на Националната агенция за приходите (НАП) засичат несъответствия в реално време, всяка техническа или концептуална грешка води до автоматични санкции. Счетоводна кантора Balance.bg, с над 30 години безупречен практически стаж във финансовото и данъчното планиране, познава всяка запетая в данъчния кодекс. Настоящата експертна публикация разглежда в дълбочина най-добрите практики за адаптация към изискванията на дигиталния данъчен контрол, предизвикателствата при внедряването на стандартния одитен файл за данъчни цели (SAF-T) и легалните стратегии за минимизиране на данъчната и административната тежест.
Еволюция на контрола: Преходът към SAF-T и алгоритмични одити
Стандартният одитен файл за данъчни цели (Standard Audit File for Tax – SAF-T) е международен стандарт, първоначално разработен от Организацията за икономическо сътрудничество и развитие (ОИСР), който задължава предприятията да подават структурирани счетоводни и данъчни данни в специфичен, машинночетим XML формат. Този мащабен проект е част от общоевропейската стратегия „VAT in the Digital Age“ (ViDA), чиято крайна цел е пълната дигитализация на корпоративната отчетност и въвеждането на електронно фактуриране (e-invoicing) в B2B сектора до 2030 г..
Българската структура на файла е базирана на утвърдената XSD (XML Schema Definition) схема на НАП, която дефинира стотици задължителни полета за строга валидация. Въвеждането на този формат бележи края на епохата, в която данъчните ревизори изискваха ръчно съставени справки, сканирани фактури в PDF формат и екселски таблици. Дигиталният данъчен контрол се осъществява чрез директно „изсмукване“ на данните от ERP системите на компаниите, което позволява на алгоритмите на НАП да извършват мигновени кръстосани проверки между доставчици и клиенти.
За да се разбере мащабът на стратегическата промяна, следва да се направи директно сравнение между стария и новия модел на финансова отчетност.
| Характеристика на процеса | Традиционно счетоводство (до 2025 г.) | Дигитално счетоводство и SAF-T (от 2026 г.) |
| Времеви хоризонт и фокус | Реактивен подход, фокусиран върху обобщеното годишно приключване на данъците. | Проактивен подход, изискващ абсолютна прецизност при ежемесечното отчитане. |
| Детайлност на подаваните данни | Обобщени записвания; синтетични обороти и окрупнени разходи. | Задължителна аналитичност на ниво единичен ред от всяка фактура (InvoiceLine). |
| Механизъм на валидация | Ръчна инспекция от ревизор само при инициирана данъчна проверка. | Автоматизирана софтуерна валидация при самото подаване на XML файла в портала на НАП. |
| Интеграция на данните | Складовата програма, фактурирането и счетоводството често са неинтегрирани. | Изисква се безкомпромисен синхрон между всички софтуерни модули – „Единен източник на истината“. |
| Възможност за корекции | Лесни корекции със задна дата месеци след възникване на събитието. | Стриктен контрол; отчетният период се „заключва“, а последващи промени изискват сложни процедури. |
Според нормативната уредба, задължението за отчитане чрез SAF-T е разделено на три информационни потока. Месечният файл съдържа пълната хронология на счетоводните записи (Главна книга), детайли за всички фактури за покупки и продажби, клиентски и доставчически регистри, както и всички входящи и изходящи плащания. Този масив от данни се подава до 14-о число на месеца, следващ отчетния период. Годишният файл обхваща изчерпателна информация за дълготрайните активи на предприятието, техните движения и начислени амортизации, като се подава до 30 юни на следващата година. Третият тип файл, отразяващ наличностите и движенията на материалните запаси в складовете, се генерира и подава в 14-дневен срок само при изрично поискване от органите по приходите.
График на въвеждане и новите финансови прагове в евро
С пълноправното приемане на еврото, всички нормативни стойности, прагове за регистрация и финансови санкции в България бяха превалутирани при фиксирания курс от 1 EUR = 1.95583 BGN. Въвеждането на SAF-T отчетността е методично структурирано в пет етапа, обхващащи периода от 2026 г. до 2030 г., като класификацията на предприятията се определя на база техните финансови показатели за предходни периоди.
Етапна дигитализация на корпоративния сектор
Внедряването на системата започва от най-едрия бизнес и постепенно обхваща цялата икономика:
- Етап 1 (от 1 януари 2026 г.): Обхваща най-големите данъкоплатци в страната. Критериите са базирани на данни от 2023 г. – предприятия с нетни приходи от продажби над 153 387 564 EUR или платени нетни данъци и осигурителни вноски по сметки на НАП над 1 789 521 EUR.
- Етап 2 (от 1 януари 2027 г.): Разширява обхвата към всички предприятия, които отговарят на същите финансови прагове (приходи над 153 387 564 EUR или платени данъци над 1 789 521 EUR), но оценени на база финансовите им резултати за 2024 г..
- Етап 3 (от 1 януари 2028 г.): Праговете се понижават драстично. Задължени стават предприятия с нетни приходи над 7 669 378 EUR или платени данъци и осигуровки над 766 938 EUR въз основа на отчетите им за 2025 г..
- Етап 4 (от 1 януари 2029 г.): Системата става задължителна за всички останали големи, средни и малки предприятия, независимо от техните финансови показатели.
- Етап 5 (от 1 януари 2030 г.): В тоталния обхват на дигиталния контрол попадат абсолютно всички останали данъчно задължени лица, регистрирани по Закона за данък върху добавената стойност (ЗДДС), включително най-малките микропредприятия.
Този стриктен график индикира, че въпреки привидно дългия гратисен период за по-малките стопански субекти, процесите по подготовка и софтуерна миграция трябва да започнат незабавно. Изграждането на сигурни вътрешни процедури, изчистването на базите данни и тестването на ERP системите е технологичен цикъл, който отнема от няколко месеца до над година.
Новата ДДС реалност и капаните на „SME“ режимите
Паралелно с дигитализацията на отчетите, от 1 януари 2026 г. влязоха в сила ключови концептуални промени в ЗДДС. Прагът за задължителна ДДС регистрация в България бе фиксиран на точно 51 130 евро облагаем оборот.
Изключително важен стратегически капан, в който много предприемачи попадат, е промяната в методологията за изчисляване на този оборот. Съгласно новите разпоредби на чл. 168в от ЗДДС, оборотът вече не се проследява за последните 12 последователни месеца, а се изчислява в рамките на текущата календарна година. Това налага ежедневен мониторинг на продажбите, тъй като при надвишаване на сумата от 51 130 евро, данъчно задълженото лице разполага с изключително кратък, 7-дневен срок да подаде заявление за регистрация.
Освен това, обхватът на сделките, формиращи оборота, бе съществено разширен. Вече се включват доставките на недвижими имоти, дори когато те са освободени от ДДС (например продажба на амортизиран фирмен имот), освен ако дружеството не докаже документално, че тези сделки имат изцяло инцидентен и второстепенен характер. Получените авансови плащания от клиенти също изрично се калкулират към прага за регистрация, което усложнява изключително много планирането на паричните потоци.
Новата нормативна рамка транспонира Директива (ЕС) 2020/285, въвеждайки два напълно нови специални режима за малки и средни предприятия (SME). Познаването на техните специфики е в основата на правилното оптимизиране на данъци.
| Специфика на режима | Национален SME режим (България) | Съюзен SME режим (Европейски съюз) |
| Основно условие (Оборот) | Годишен оборот в страната до 51 130 евро. | Общ оборот на територията на целия ЕС до 100 000 евро, като същевременно не е надвишен локалният праг на държавата клиент. |
| Административно прилагане | Прилага се автоматично, без необходимост от предварително заявление до НАП. | Изисква изрично предварително заявление за регистрация и получаване на специален ДДС номер с наставка „-EX“. |
| Основно предимство | Освобождаване от начисляване на ДДС за локални доставки (само на територията на България). | Възможност за експорт и доставки в други държави от ЕС без начисляване на локален ДДС, създавайки огромно ценово предимство. |
| Отчетност и ограничения | Стандартна първична документация; автоматично отпада при превишаване на прага. | Задължителни тримесечни отчети за реализираните обороти в ЕС; не може да се комбинира с режима OSS. |
Интеграция на ERP системи: Къде се крият техническите грешки?
Преходът към SAF-T разкрива един от най-дълбоките проблеми на съвременния бизнес – хигиената на вътрешните бази данни. Дигиталният данъчен контрол не толерира „мръсни данни“ (dirty master data). Счетоводни отчети, които досега изглеждаха перфектно форматирани в PDF или Excel, често са пълни с логически и структурни несъответствия.
Основното предизвикателство пред финансовите директори е съпоставянето на съществуващите корпоративни ERP (Enterprise Resource Planning) структури с изключително ригидната XSD схема на НАП. Този процес изисква прецизно мапиране на няколко ключови нива, което може да бъде извършено само от опитен данъчен консултант София в сътрудничество със софтуерни инженери:
- Трансформация на сметкоплана: Всяка счетоводна сметка в индивидуалния сметкоплан на компанията трябва да бъде картографирана към официалния, унифициран сметкоплан на НАП, дефиниран в системната номенклатура
NRA_Nom_Accounts. Често това налага цялостно преструктуриране на синтетичните и аналитичните сметки, тъй като алгоритмите на приходната администрация изискват стандартизирано категоризиране на всяка стопанска операция. - Детайлизация на ниво ред (InvoiceLine): Дългогодишната практика фактурите за разходи (например за комунални услуги или канцеларски материали) да се осчетоводяват обобщено, с една тотална сума, вече е абсолютно недопустима. SAF-T стандартът задължава предприятията да отчитат всяка фактура ред по ред. За всеки отделен ред трябва да се посочи конкретното количество, единичната цена и точната мерна единица, избрана от официалната държавна номенклатура (
Unit of Measure). - Елиминиране на софтуерните силози: В много компании складовото стопанство, търговският софтуер за фактуриране и счетоводната програма функционират като изолирани острови без автоматизирана синхронизация. В ерата на SAF-T това гарантира генерирането на невалиден XML файл. Плащанията трябва перфектно и математически да се свързват със съответните фактури, а складовите движения да отразяват точно хронологичните счетоводни записи.
Опитът на държави като Полша (с тяхната система KSeF/JPK_VAT) и Румъния (с e-Factura и SAF-T), които вече преминаха през тази болезнена дигитална трансформация, показва, че първоначалното изчистване на основните данни отнема значителен времеви ресурс. Фирмите там научиха по трудния начин, че интегрирането на системи не е просто експортен бутон, а пълна ревизия на начина, по който бизнесът документира своята дейност.
Скрити финансови рискове: Цената на техническото невежество
Адаптацията към дигиталния данъчен контрол далеч не е просто ИТ проект за обновяване на софтуера. Това е въпрос на стратегическа защита на корпоративния капитал. Непознаването на новите данъчни закони и подценяването на техническите изисквания води до лавина от скрити финансови рискове, чиято цена се измерва в директни загуби, лихви, глоби и пропуснати бизнес възможности.
Свирепи санкции и административен терор
Съгласно новите разпоредби на Данъчно-осигурителния процесуален кодекс (ДОПК), неподаването на стандартен одитен файл (SAF-T) в установения срок или подаването на манипулиран файл, който не преминава структурната валидация на НАП, се наказва изключително строго. За юридическите лица и едноличните търговци имуществената санкция варира от 2 556 EUR до 7 669 EUR за всяко отделно нарушение. При повторно нарушение размерът на тези глоби се удвоява автоматично. Една малка техническа грешка в софтуера, мултиплицирана в рамките на няколко месеца, може да доведе до санкции, които да фалират едно малко или средно предприятие.
Забавянето при регистрация по ЗДДС крие още по-разрушителни последици. Както бе подчертано, срокът за реакция при надвишаване на прага от 51 130 евро е само 7 дни. При пропускане на този срок, органите по приходите имат законовото правомощие да начислят дължимия ДДС за целия период на забавянето със задна дата, започвайки от деня след надвишаването на прага. Допълнително се налага глоба в размер на самия неначислен данък, но не по-малко от 256 EUR. Начисляването на 20% ДДС върху вече реализирани продажби, за които клиентът отдавна е платил крайна цена, означава, че този данък остава изцяло за сметка на нетната печалба на предприятието.
Алгоритмични одити и публични рискови профили
Истинската, невидима опасност на дигиталния данъчен контрол се крие във възможностите за автоматизиран анализ на масиви от данни (Big Data). Чрез алгоритмичното съпоставяне на месечните SAF-T файлове с подадените справки-декларации по ДДС, НАП разполага със софтуерни инструменти, които засичат разминаванията за секунди. Всяка несъвместимост между осчетоводените приходи, декларираните фактури при насрещна проверка и реалните банкови транзакции генерира червен флаг в системата.
Нещо повече, НАП активно внедрява методология за изграждане на публични рискови профили на предприятията въз основа на тяхната данъчна коректност. Попадането в категория „висок фискален риск“, вследствие на системни технически грешки в подаваните файлове, гарантира непрестанни насрещни проверки, огромно забавяне при възстановяването на ДДС и репутационни щети. Важно е да се знае, че ревизионните актове, които установяват публични задължения, подлежат на предварително изпълнение – данъчната администрация може да започне събиране на вземанията чрез запор на банкови сметки дори преди съдът да се е произнесъл по съществото на обжалването.
Заплахата за корпоративния данък (ЗКПО)
В сферата на корпоративното подоходно облагане (ЗКПО), липсата на прецизна аналитична отчетност крие риск огромни масиви от разходи да бъдат класифицирани като данъчно непризнати. Ако в подадения XML файл дадена скъпоструваща услуга или стока не е правилно кодирана съгласно изискванията на номенклатурата NRA_Nom_Accounts и липсва проследима, документално обоснована връзка с основната икономическа дейност на дружеството, алгоритмите ще маркират транзакцията като фиктивна. Увеличаването на финансовия резултат с такива непризнати разходи директно рефлектира върху размера на дължимия корпоративен данък.
Стратегическа защита: Отчитане от ново поколение
Оцеляването и растежът в ерата на алгоритмичния контрол изискват висшият мениджмънт да преосмисли напълно подхода си към корпоративните финанси. Счетоводството вече не е просто досадна административна функция, записваща миналото, а стратегически щит, който защитава бъдещето на бизнеса. Инвестицията в надеждна правно-счетоводна кантора в София е инвестиция във финансова сигурност.
Анализ и интеграция на дигитални инструменти
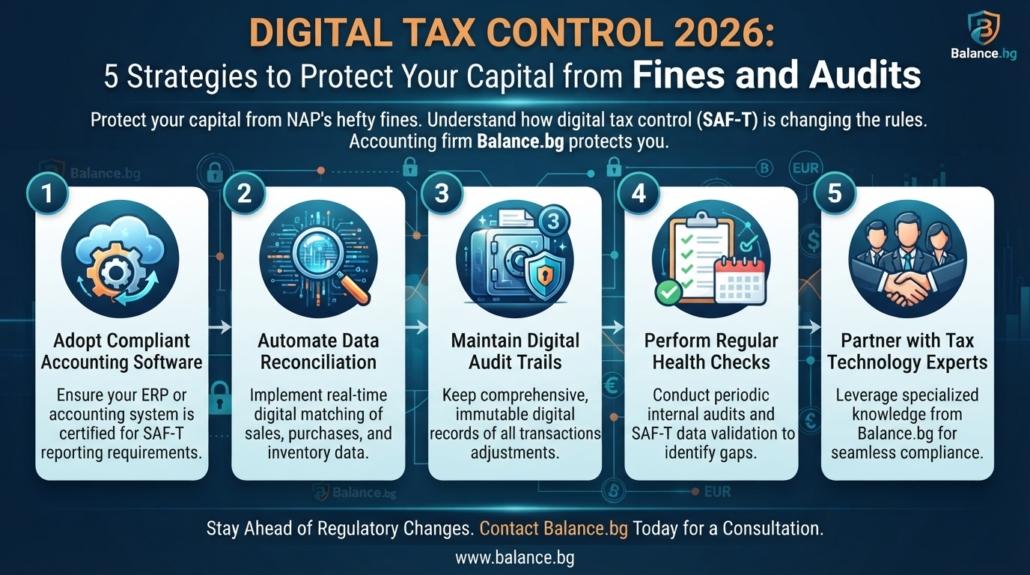
Първата задължителна стъпка към пълното законово съответствие е извършването на безкомпромисен вътрешен финансов одит на съществуващите софтуерни решения. Предприятията трябва категорично да изискат от своите доставчици на софтуер доказателства за пълна съвместимост с актуалните XSD схеми на НАП и надеждна способност за генериране на месечни, годишни и „при поискване“ SAF-T файлове. Внедряването на AI-базирани решения (изкуствен интелект) за автоматично оптично разпознаване на символи (OCR) от първични документи и тяхното алгоритмично контиране драстично намалява риска от човешка грешка при въвеждането на детайлната информация.
Оптимизиране на ресурсите
Дигиталната трансформация е ресурсоемка. Внедряването на новите процеси натоварва административния персонал. Финансовите, складовите и търговските екипи трябва да бъдат обучени в детайли как техните ежедневни, привидно рутинни операции в ERP системата влияят директно върху крайния одитен файл, изпращан към приходната агенция. Ръководството е длъжно да дефинира ясни контролни механизми – регулярни вътрешни проверки и симулирано тестване на данните в защитена среда (sandbox) преди реалното им подаване към сървърите на НАП.
За мнозинството от бизнесите, изграждането и поддържането на такъв вътрешен технологичен и юридически капацитет е икономически нерентабилно.
| Модел на счетоводно обслужване | Вътрешен счетоводен отдел (In-house) | Изнесено обслужване (Счетоводна кантора Balance.bg) |
| Финансов разход | Високи постоянни разходи за заплати, осигуровки, скъпи софтуерни лицензи и постоянни обучения. | Оптимизиран абонаментен модел; разходите за софтуерна инфраструктура и обучения се поемат от кантората. |
| Експертиза и компетенции | Ограничена до знанията на конкретните служители; често липсва юридически опит. | Хибриден модел – счетоводители и корпоративни данъчни адвокати работят съвместно по всеки казус. |
| Дигитализация и технологии | Бавна адаптация към нови изисквания; риск от технически сривове при интеграция на SAF-T. | 100% дигитален процес, директна API интеграция с банкови сметки и глобални платформи (Stripe, Amazon). |
| Защита при ревизии от НАП | Реактивен подход; висок стрес при насрещни проверки. | Проактивна данъчна защита София; пълно процесуално представителство и обжалване на актове. |
Стратегическото решение за съвременния предприемач е изнасянето на финансовата функция към високотехнологичен партньор. Изграденият модел на работа гарантира не само 100% спазване на безкомпромисните срокове за подаване на данните, но и реализира ефективна легална оптимизация на корпоративния капитал.
Често задавани въпроси (FAQ) за дигиталния данъчен контрол
1. Какво точно представлява SAF-T и замества ли той месечната ДДС декларация?
SAF-T (Standard Audit File for Tax) е стандартизиран, машинночетим XML файл за електронен обмен на изключително детайлна счетоводна информация между бизнеса и НАП. Важно е да се разбере, че той не замества текущите справки-декларации по ЗДДС. SAF-T функционира като допълнителен, много по-задълбочен слой на дигитална отчетност, който позволява на администрацията да одитира всяка ваша транзакция в реално време.
2. Кога моята конкретна фирма ще бъде задължена да подава SAF-T данни?
Ако ръководите микро- или малко предприятие, което не надвишава прага от 153 млн. евро оборот, вашето задължение най-вероятно ще възникне през 2029 г. или 2030 г. (Етапи 4 и 5). Най-големите данъкоплатци в страната вече са обхванати от Етап 1 (стартирал официално на 1 януари 2026 г.). Критично важно е да следите финансовия си резултат за две години назад, за да не пропуснете преминаването в по-ранна фаза.
3. Промени ли се прагът за задължителна регистрация по ДДС след приемането на еврото?
Да. От 1 януари 2026 г., прагът за задължителна регистрация по ЗДДС в България е фиксиран на точно 51 130 евро. Изключително важно е да се отбележи, че този оборот вече се следи в рамките на текущата календарна година, а законовият срок за подаване на заявление след надвишаването му е само 7 дни.
4. В каква валута трябва да се подават данните и да се издават фактурите през 2026 г.?
След въвеждането на еврото като официална валута на 1 януари 2026 г., всички данъчни и осигурителни декларации за периоди след тази дата се подават изключително в евро. Всички фактури към клиенти и контрагенти също се издават в евро, като отпада задължението за двойно обозначаване на стойностите в самите фактури (макар такова изискване да съществува за етикетите в търговските обекти по време на едногодишния преходен период).
5. Мога ли да продавам в Европейския съюз без да начислявам ДДС на клиентите си?
Да, чрез новия Съюзен SME режим (Режим за малки предприятия в ЕС). Ако общият оборот на фирмата ви на територията на целия ЕС не надвишава 100 000 евро годишно и не сте надвишили съответните национални прагове в конкретните държави клиенти, можете да кандидатствате за специален идентификационен номер (с наставка „-EX“). Това ви позволява да извършвате трансгранични доставки без да начислявате ДДС, осигурявайки ви огромно ценово предимство пред по-големите конкуренти.
Управлението на корпоративните финанси в безкомпромисната ера на дигиталния данъчен контрол не прощава импровизации и аматьорски подход. Адаптацията на бизнес процесите, изчистването на масивите от данни и прецизното структуриране на всяка една счетоводна транзакция са фундаментални условия за запазването на изработения капитал. Надеждният финансов партньор вече не е просто администратор, който попълва декларации, а стратегически архитект на вашето бъдеще.
Счетоводна кантора Balance.bg, с над 30 години опит зад гърба си, познава всяка запетая в данъчния кодекс. Не импровизирайте с парите на бизнеса си – оставете данъчното планиране на доказани експерти.
Грешките с ДДС и фирмените данъци струват скъпо. Доверете счетоводството си на Balance.bg в София и си гарантирайте спокойствие пред НАП.