Топ решения за интегриране на автоматизирано счетоводство в бизнеса ви
Съдържание:
- Оценка на текущото състояние и идентифициране на времеемките задачи
- Аналитичен подход към специализираното счетоводство по индустрии
- Сравнителен анализ на софтуерни решения и интеграции
- Стратегическо управление на промяната при внедряване на иновации
- Измерване на ефективността и възвръщаемост на инвестицията (ROI)
- Скрити рискове: Финансови санкции и данъчна защита
- Често задавани въпроси (FAQ) по казуса
- Готови ли сте да оптимизирате финансите си? Свържете се с нашите експерти за индивидуална консултация и открийте най-доброто решение за вашия бизнес!
- Покажи всички
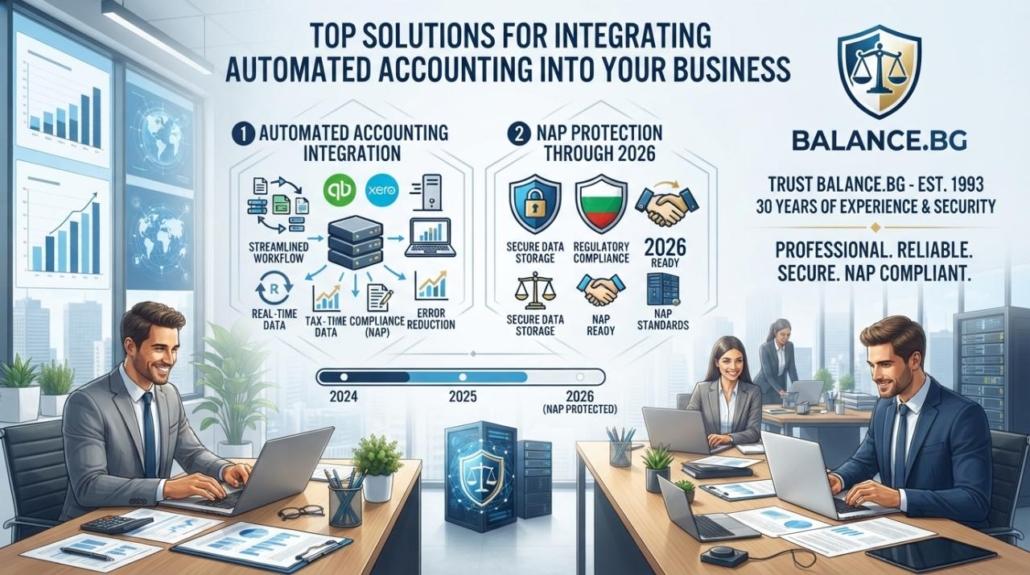
Годината 2026 бележи епохален преход за българската икономика и корпоративна среда. С официалното въвеждане на еврото като национална валута и стартирането на мащабната инициатива на Националната агенция за приходите (НАП) за електронно данъчно отчитане чрез стандарта SAF-T (Standard Audit File for Tax), изискванията към финансовата отчетност достигнаха безпрецедентно ниво на регулаторна сложност. В тази високорискова и динамична среда, пълноценното внедряване на автоматизирано счетоводство престава да бъде просто технологична иновация или оперативен лукс, превръщайки се в абсолютно и критично условие за корпоративното оцеляване.
Дигитализацията на финансовите процеси представлява ключова стъпка за драстично намаляване на оперативните разходи, пълно елиминиране на човешките грешки и осигуряване на възможност за вземане на бързи стратегически решения въз основа на данни в реално време. Институционалният опит показва, че навигирането през тези мащабни фискални трансформации изисква изключителна експертиза. С над 30 години безупречен практически стаж в данъчното планиране и защитата пред приходните администрации, Balance.bg се утвърждава като доверен партньор на българския бизнес и категоричен символ на стабилност. Когато фокусът на една счетоводна кантора не е просто рутинното въвеждане на първични документи, а осигуряването на цялостна финансова и правно-счетоводна защита, корпоративното ръководство получава свободата да се концентрира изцяло върху стратегическото развитие на своята дейност.
Оценка на текущото състояние и идентифициране на времеемките задачи
Първата фаза към успешната дигитална трансформация изисква безкомпромисен и задълбочен одит на съществуващите информационни потоци в предприятието. Анализът на съвременните бизнес процеси разкрива, че най-критичните загуби на време и ресурси се акумулират в няколко основни направления, които изискват спешна интервенция. Традиционното ръчно прехвърляне на данни между несъвместими системи представлява основен източник на неефективност. Когато служителите отделят десетки часове седмично само за да копират информация от платформата за електронна търговия към складовата програма или софтуера за счетоводни услуги, рискът от типографски грешки нараства експоненциално.
Допълнително усложнение възниква при липсата на автоматизирана синхронизация на банковите извлечения и разплащанията. В условията на двойно валутно обращение и сложни правила за превалутиране по фиксирания курс от 1.95583 лева за едно евро, ръчното засичане на постъпленията води до сериозни забавяния в процеса на фактуриране и невъзможност за реална преценка на ликвидността. Именно тук всяка модерна счетоводна кантора интегрира интелигентни решения за оптично разпознаване на символи (OCR) и интерфейси за приложно програмиране (API), които автоматизират извличането на ключови реквизити от документите и свеждат средната грешка при обработката до нива под 5%. Тази безпроблемна обмяна на информация е фундаментът на съвременното автоматизирано счетоводство, което позволява на един опитен счетоводител да трансформира своята роля от обикновен регистратор на данни във висококвалифициран финансов анализатор и стратег.
Аналитичен подход към специализираното счетоводство по индустрии
Спецификата на различните икономически сектори налага категоричното отхвърляне на универсалните шаблони за счетоводно обслужване. Всеки бранш притежава уникални нормативни регулации, които изискват персонализирана дигитална архитектура и дълбоко разбиране на съответната бизнес логика. Разглеждането на тези специфики през призмата на оперативния проблем, стриктното законово изискване и експертното решение демонстрира реалната добавена стойност на специализираната правно-счетоводна защита.
Електронна търговия (E-commerce) и онлайн магазини
Проблемът при съвременните онлайн магазини се корени в управлението на огромния обем от микротранзакции и фрагментираната екосистема от платформи. Ежедневно се генерират стотици поръчки през платформи като WooCommerce или Shopify, плащанията се процесират през международни шлюзове като Stripe или PayPal, а физическите доставки се отчитат чрез локални куриерски мрежи. Ръчното консолидиране на тази информация създава критични разминавания в складовите наличности, генерира забавено фактуриране и напълно замъглява реалната картина на финансовите потоци.
Законовото изискване от 01.01.2026 г. въвежда изцяло нови прагове и регулации в Закона за данък върху добавената стойност (ЗДДС). Националният праг за задължителна регистрация вече е фиксиран на 51,130 EUR, а срокът за подаване на заявление при надвишаването му е съкратен до едва 7 дни. Успоредно с това, при трансграничната търговия се прилагат специалните режими за обслужване на едно гише (OSS и IOSS), както и новите режими за малки и средни предприятия в рамките на ЕС, които изискват стриктно проследяване на оборотите до глобалния праг от 100,000 EUR.
Експертното решение, имплементирано от Balance.bg, се състои в изграждането на пълна, двупосочна API интеграция между платформата за продажби, платежните процесори и централната ERP система на предприятието. При регистриране на нова поръчка, архитектурата автоматично редуцира наличностите в склада, генерира електронна фактура в евро, разпознава локацията на крайния потребител, за да начисли коректната ДДС ставка съгласно OSS режима, и отразява транзакцията в реално време. Това гарантира пълна данъчна съвместимост и освобождава ресурси за мащабиране на бизнеса.
Строителен сектор и управление на инвестиционни проекти
Проблемът в строителната индустрия е свързан с огромната сложност при проследяването на реалната себестойност на дългосрочните инвестиционни проекти, разпределението на вложените материали по конкретни обекти и отчитането на етапите на завършеност. При липса на автоматизация, финансовият мениджмънт често оперира с данни, които изостават с месеци спрямо физическото изпълнение на обекта.
Законовото изискване поставя строителството под изключително строг фискален надзор. Процедурите по Закона за корпоративното подоходно облагане (ЗКПО) и ЗДДС налагат стриктно спазване на правилата за обратно начисление на данъка, прецизно документално обосноваване на всяка доставка на суровини и детайлно счетоводно отразяване на незавършеното производство в края на всеки отчетен период.
Експертното решение включва внедряване на специализирани ERP модули за управление на проекти, интегрирани директно с ядрото за счетоводни услуги. Чрез мобилни приложения, ръководителите на строителни обекти могат да сканират и валидират фактури за материали или протоколи за подизпълнителски услуги директно на терен. Системата автоматично разпределя разходите по предварително дефинирани аналитични центрове (конкретни сгради или етапи), осигурявайки перфектна одитна следа и възможност за прецизна данъчна оптимизация при формирането на финансовия резултат.
Аптечни мрежи и здравеопазване
Проблемът при управлението на аптеки и медицински центрове произтича от необходимостта за едновременна комуникация с множество институционални системи, обработка на рецептурни бланки и управление на стотици хиляди артикули със специфични партидни номера и срокове на годност.
Законовото изискване налага перманентна свързаност и ежедневна отчетност към Националната здравноосигурителна каса (НЗОК), стриктно спазване на регулациите за медицинските изделия и лекарствените средства, както и генериране на специфични дневници за продажби на медикаменти, реимбурсирани от държавата.
Експертното решение се базира на внедряването на тясно специализиран медицински софтуер, който комуникира безпроблемно с централизираната счетоводна база. Автоматизираното счетоводство в този сектор осигурява двупосочен обмен на данни, при който реимбурсираните суми автоматично се контират като вземания от НЗОК, а складовите програми следят за наличностите в реално време, елиминирайки риска от санкции при евентуални институционални проверки.
Стартиращи компании (Стартъпи) и първоначална регистрация
Проблемът при стартирането на нов бизнес често се крие в първоначалната еуфория на предприемачите, която води до пренебрегване на структурата на капитала и избора на неподходяща правна форма. Грешните решения в началната фаза струват изключително скъпо впоследствие, особено когато компанията започне да привлича външно финансиране или да оперира на международни пазари.
Законовото изискване определя различни нива на имуществена отговорност, осигурителни прагове и данъчни тежести в зависимост от това дали предприятието е регистрирано като Еднолично дружество с ограничена отговорност (ЕООД), Дружество с ограничена отговорност (ООД) или Едноличен търговец (ЕТ).
Експертното решение предоставя комплексни корпоративни и административни услуги, започващи с дълбока стратегическа консултация. Експертите на Balance.bg анализират бизнес модела, за да препоръчат най-адекватната правна форма, разясняват разликите в личната отговорност (където ЕТ отговаря с цялото си имущество, за разлика от капиталовите дружества) и изграждат първоначална данъчна стратегия. Правилното структуриране на осигурителните тежести и превантивната подготовка за бъдеща ДДС регистрация могат да спестят хиляди евро оперативни разходи през първите години на развитие.
Сравнителен анализ на софтуерни решения и интеграции
Националният и международен пазар предлагат богато разнообразие от финансови и ERP платформи, но тяхната реална ефективност зависи изцяло от правилната им конфигурация и пълната съвместимост с българското данъчно и счетоводно законодателство. Системи като Microinvest, SAP, и различни cloud-базирани решения притежават мощен потенциал, стига да бъдат интегрирани професионално. За осъществяването на тези интеграции без необходимост от писане на тежък и труден за поддръжка програмен код, се използват утвърдени платформи като Make, Zapier и n8n, които картографират пътя на информацията и настройват правилата за синхронизация.
Следващият структуриран анализ демонстрира фундаменталните разлики между традиционната ръчна обработка и съвременните дигитални екосистеми:
| Оперативен показател | Традиционно ръчно счетоводство | Интегрирана ERP система (Автоматизирано счетоводство) |
|---|---|---|
| Обработка на първични документи (фактури) | Ръчно въвеждане, отнемащо средно между 5 и 10 минути на документ. Висок риск от човешка грешка. | Автоматизирано извличане чрез OCR и машинно обучение. Време за обработка под 1 минута с точност над 95%. |
| Управление на складови наличности | Изоставаща информация, базирана на периодични физически инвентаризации в края на месеца. | Синхронизация в реално време между физически склад, ERP и онлайн платформи за продажби. |
| Проследяване на банкови плащания | Ръчно засичане на хартиени или PDF извлечения, обикновено в края на отчетния период. | Ежедневен автоматизиран импорт на файлове (MT940/CAMT) и алгоритмично съпоставяне с отворените задължения и вземания. |
| Генериране и подаване на SAF-T отчетност | Практически невъзможно за предприятия с голям обем транзакции поради липса на структурирана база данни. | Автоматизирано генериране на XML файлове съгласно утвърдената от НАП таксономия и номенклатури. |
| Адаптация към валутния преход (Евро 2026) | Висок риск от грешки при ръчно превалутиране на исторически салда и закръгляване на стойности. | Служебно и автоматично преизчисляване на всички бази данни и активи по фиксирания курс 1.95583. |
Изборът на конкретен счетоводен софтуер представлява стратегическо решение с дългосрочни последици. Системата трябва да осигурява не само интуитивен интерфейс и лесна навигация, но и безкомпромисна защита на данните, автоматично данъчно отчитане и регулярни актуализации, отразяващи динамичните промени в законодателството. Само по този начин една опитна счетоводна кантора може да гарантира на своите клиенти пълна защита пред приходните администрации.
Стратегическо управление на промяната при внедряване на иновации
Технологичното превъзходство на един софтуерен продукт не гарантира автоматично неговото успешно внедряване. Статистиката и корпоративният опит сочат, че организационните трансформации търпят провал много по-често поради пренебрегване на човешкия фактор, отколкото заради технически дефекти. Вътрешната съпротива в екипа рядко е насочена срещу самата технология; служителите се съпротивляват на несигурността, липсата на адекватна комуникация и инстинктивния страх, че дигиталните роботи ще направят техните позиции излишни.
Управлението на тази промяна (Change Management) изисква прилагането на комплексни стратегически подходи, които интегрират технологичния процес с психологическата подготовка на екипа. В практиката се прилагат различни модели, като най-висока ефективност демонстрира комбинацията от инициатива „Отгоре надолу“ (Top-Down) и изпълнение „Отвътре навън“ (Middle-Out).
Процесът задължително стартира с ясна визия и категорична декларация от страна на висшия мениджмънт относно стратегическите ползи от новата инфраструктура. Впоследствие, ключов момент е идентифицирането на неформални лидери и агенти на промяната на средно управленско ниво. Тези служители преминават първи през тренировъчните модули и тяхната роля е да демонстрират на практика пред колегите си как автоматизираното счетоводство елиминира рутината. Важно е да се комуникира прозрачно, че автоматизацията премахва до 90% от досадното ръчно въвеждане на данни, освобождавайки безценен времеви ресурс. Този ресурс позволява на счетоводните кадри да повишат своята квалификация, преориентирайки се към аналитични функции, контрол на качеството и предоставяне на услуги с висока добавена стойност, като по този начин укрепват, а не застрашават своите кариерни перспективи.
Самото техническо внедряване изисква стриктна дисциплина и отнема между две и четири седмици за стандартни конфигурации. Фазите включват детайлно картографиране на данните, настройка на конекторите, задължителна валидация в изолирана тестова среда и установяване на система за постоянен мониторинг и обработка на грешки (exception handling).
Измерване на ефективността и възвръщаемост на инвестицията (ROI)
Всяка капиталова или времева инвестиция в бизнес инфраструктурата трябва да бъде подплатена с ясни и измерими ключови показатели за ефективност (KPIs). Възвръщаемостта на инвестицията (ROI) след успешната интеграция на автоматизирани финансови процеси се материализира чрез няколко фундаментални бизнес метрики.
На първо място, времевата ефективност отбелязва драстични подобрения. Автоматизирането на одобрителните потоци и съпоставянето на документите съкращава времето за обработка на фактури с до 70%, а времето за преглед на финансови отчети спада с близо 60%. Това означава, че финансовият екип ускорява месечното приключване наполовина, предоставяйки на ръководството критични стратегически данни още в първите дни на новия отчетен период.
На второ място, финансовата сигурност се повишава неимоверно чрез намаляването на оперативните грешки. Ботовете и интелигентните алгоритми премахват системните човешки пропуски, редуцирайки процента на неточностите с между 75% и 80%. Тази прецизност директно предотвратява финансови загуби от изпуснати отстъпки от доставчици, неоторизирани разходи или неправомерно начислени санкции при одити.
Не на последно място, автоматизацията оказва директно положително въздействие върху ликвидността на предприятието. Анализите показват, че компаниите, които внедряват автоматизирани системи за онлайн фактуриране и проследяване на вземанията, получават своите плащания от клиенти средно с до пет дни по-бързо в сравнение с организациите, разчитащи на традиционни методи.
Скрити рискове: Финансови санкции и данъчна защита
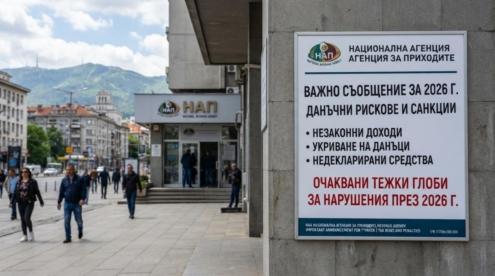
В контекста на мащабните законодателни промени през 2026 година, поддържането на неадекватни или остарели счетоводни системи вече не е въпрос на пропусната ефективност, а на реален риск от фалит поради административни репресии. Националната агенция за приходите (НАП) въвежда системи за контрол, базирани на анализ на големи данни (Big Data), които автоматично засичат несъответствия и инициират ревизионни производства. Експертната данъчна защита, предлагана от Balance.bg, е критичният щит на бизнеса срещу тези институционални рискове.
Тежестта на SAF-T отчитането и профилът на риска
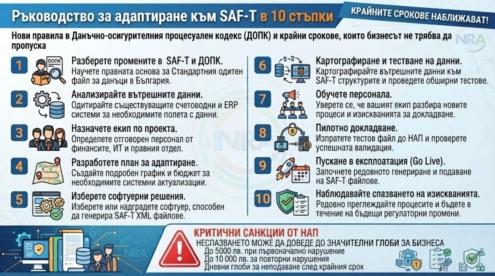
Поетапното въвеждане на стандартния одитен файл за данъчни цели (SAF-T), регламентирано в глава осма „б“ от Данъчно-осигурителния процесуален кодекс (ДОПК), стартира от 1 януари 2026 г. Първата вълна обхваща най-големите предприятия в страната – тези с нетни приходи над 153.39 млн. EUR или внесени данъци и осигуровки над 1.79 млн. EUR спрямо показателите им към 2023 г.. До 2030 година изискването прогресивно ще обхване всички данъчно задължени лица в страната, с изключение на микропредприятията без регистрация по ЗДДС.
Изискванията към съдържанието на този XML файл са безкомпромисни. Предприятията са длъжни да експортират пълния си счетоводен сметкоплан, всяка индивидуална фактура за покупка и продажба с детайли за доставчиците и клиентите, всички входящи и изходящи плащания, както и пълните регистри за движенията на дълготрайните активи и материалните запаси. Ако архитектурата на корпоративния софтуер не е изградена за безпроблемно генериране на тази структурирана таксономия, подаването на валиден файл в срок става невъзможно.
Освен огромните финансови глоби, които могат да достигнат до 15,338.76 EUR при повторно нарушение, съществува и много по-опасен скрит риск. Неподаването на SAF-T файла или неговото системно отхвърляне поради технически дефекти автоматично и мигновено повишава „рисковия профил“ на дружеството в алгоритмите на НАП. Този влошен профил превръща предприятието в приоритетна мишена за пълни и изключително детайлни ревизии на място, които често включват запориране на стоки на границата, налагане на предварителни обезпечителни мерки и блокиране на банкови сметки. В подобни кризисни ситуации, опитите за самосиндикална защита от страна на бизнеса са обречени на неуспех. Професионалното обжалване на административни и ревизионни актове изисква дълбоки познания по ДОПК, безупречно владеене на процедурите по събиране и оспорване на доказателства, както и спазване на критични преклузивни срокове (често рамкирани в едва 14 дни).
Размерите на санкциите са актуализирани съобразно въвеждането на еврото и представляват сериозна заплаха за фирмената ликвидност:
| Нормативно нарушение през 2026 г. | Размер на първоначалната санкция за юридически лица (в EUR) | Размер при повторно нарушение (в EUR) |
|---|---|---|
| Неподаване на SAF-T файл или отказ при поискване (чл. 277а, ал. 1 от ДОПК) | от 2,556.46 EUR до 7,669.38 EUR | от 5,112.92 EUR до 15,338.76 EUR |
| Пропуск на 7-дневния срок за ДДС регистрация при оборот над 51,130 EUR (чл. 178 от ЗДДС) | от 255.65 EUR до 2,556.46 EUR плюс размера на неначисления данък | Двоен размер на неначисления данък, но не по-малко от 2,556.46 EUR |
| Непубликуване на Годишен финансов отчет (чл. 74 от Закона за счетоводството) | от 0.1% до 0.5% от нетните приходи, но не по-малко от 102.26 EUR | Имуществената санкция се налага в двоен размер |
| Липса на двойно обозначаване на цените или технически проблем с касов апарат (Наредба Н-18 / ЗВЕРБ) | от 511.29 EUR до 5,112.92 EUR | Автоматично удвояване на първоначално наложената глоба |
Често задавани въпроси (FAQ) по казуса
1. Какви са реалните последствия, ако настоящият ни софтуер не може да генерира коректен SAF-T файл през 2026 г.?
Невъзможността за генериране и валидиране на файла води до отхвърлянето му от електронната система на НАП. Това се третира като неподаване в срок и влече след себе си преки имуществени санкции между 2,556.46 EUR и 7,669.38 EUR за юридически лица, като при повторност сумите се удвояват. Най-тежката последица е повишаването на рисковия профил на фирмата, което е сигурен индикатор за предстояща мащабна данъчна ревизия. Предвидена е единствено технологична адаптация, при която през първите шест месеца след възникване на задължението, подадените файлове могат да бъдат коригирани, но това изисква те все пак да са генерирани и приети с входящ номер.
2. Валидни ли са първичните счетоводни документи, издадени в левове през 2025 г., при извършване на годишното приключване през 2026 г.?
Да, документите са напълно валидни и запазват своята юридическа и данъчна тежест. Съгласно принципите на Закона за въвеждане на еврото в Република България (ЗВЕРБ), фактурите и договорите, издадени до 31 декември 2025 г. в левове, не се преиздават и не се анексират. При тяхното счетоводно отразяване или при плащането им през 2026 г., левовите стойности се превалутират служебно, автоматично и безплатно, прилагайки стриктно фиксирания официален курс на БНБ от 1.95583 лева за едно евро.
3. Колко време отнема процесът по интегриране на платформа за електронна търговия със складова и счетоводна ERP система? Професионалното изграждане на архитектура и свързването чрез модерни API конектори (например интегриране на WooCommerce или Shopify с Microinvest, SAP или Colibri) обикновено отнема между две и четири седмици. Този времеви хоризонт е необходим за детайлен анализ на специфичната бизнес логика, прецизно картографиране на полетата с данни и извършване на задължителни тестове в изолирана среда, за да се гарантира, че процесът не прекъсва текущите операции на предприятието.
4. Необходимо ли е да променям ценовата си политика след въвеждането на новия национален праг за регистрация по ЗДДС?
От 1 януари 2026 г. прагът за задължителна регистрация по ЗДДС е изцяло преизчислен и вече възлиза на 51,130 EUR. Следенето на този оборот трябва да се извършва ежедневно, тъй като при надвишаването му законът предвижда изключително кратък преклузивен срок от само 7 дни за подаване на заявление в НАП. Самият факт на регистрацията изисква незабавен стратегически преглед на ценообразуването, тъй като върху всички последващи облагаеми доставки в страната предприятието ще бъде задължено да начислява стандартната ставка от 20% ДДС, което пряко влияе върху крайните цени за потребителите и конкурентоспособността на пазара.
5. Съществува ли законова възможност счетоводна кантора да управлява и подава автоматизирано SAF-T файловете от името на своите клиенти?
Да, нормативната уредба и техническата архитектура на електронните портали на НАП са изградени именно с тази цел. Една упълномощена счетоводна кантора може да генерира, технически да валидира и да подава електронно SAF-T файлове, месечни справки-декларации по ЗДДС и Годишни финансови отчети, използвайки собствен квалифициран електронен подпис (КЕП) от името на обслужваните дружества. Този подход напълно трансферира тежката административна тежест и свързаната с нея отговорност към тесни специалисти, гарантирайки спокойствието на корпоративното ръководство.
Готови ли сте да оптимизирате финансите си? Свържете се с нашите експерти за индивидуална консултация и открийте най-доброто решение за вашия бизнес!
Комплексната дигитална трансформация и безпрецедентните реформи в данъчно-осигурителното законодателство, съпътстващи еврозоната, създават среда, която не търпи импровизации или отлагане. Всяко предприятие, което се стреми към дългосрочна финансова стабилност и агресивен пазарен растеж, се нуждае от надежден юридически и фискален щит. Експертите на утвърдената счетоводна кантора Balance.bg са напълно подготвени и на разположение за дълбока, индивидуална консултация, целяща да проектира и внедри най-адекватната технологична и данъчна стратегия за вашия специфичен бизнес модел. Делегирането на счетоводните процеси, сложните данъчни казуси и цялостната комуникация с приходните администрации на професионалисти осигурява онзи критичен ресурс от време и спокойствие, който позволява на мениджмънта да се фокусира там, където е най-силен – в безкомпромисното развитие на своя бизнес.