Данъчно третиране на криптовалути и доходи от крипто: Какво трябва да знаете?
Съдържание:
- Основни принципи на данъчното облагане на криптовалути в България
- Изчисляване и деклариране на данъци от крипто доходи
- Скрити рискове: Защо некомпетентното отчитане може да ви струва скъпо
- Често срещани грешки и съвети за избягването им
- Примери и казуси
- Бъдещи промени и регулации
- Често задавани въпроси (FAQ)
- Научете как да декларирате доходите си от криптовалути правилно!
- Покажи всички

В епохата на безпрецедентна дигитална трансформация, виртуалните валути и блокчейн технологиите престанаха да бъдат просто технологичен експеримент и се превърнаха в неизменна част от глобалния финансов портфейл. Все повече инвеститори, предприемачи и обикновени потребители се интересуват от криптовалути, но паралелно с потенциала за висока доходност, възниква и един изключително сериозен проблем: данъчното третиране на тези активи остава неясно за мнозина. Разбирането на тези правила е от съществено значение за избягване на тежки правни и финансови последствия.
Ние сме Balance.bg – утвърдена правно-счетоводна кантора и доверен партньор на българския бизнес. Нашият фокус не е просто механичното въвеждане на фактури, а осигуряването на цялостна финансова и правно-счетоводна защита.
Основни принципи на данъчното облагане на криптовалути в България
Проблемът: Масовото заблуждение сред начинаещите инвеститори е, че криптовалутите осигуряват пълна анонимност и се намират в „сива зона“, извън обхвата на Националната агенция за приходите (НАП). Това води до неволно укриване на доходи и огромен риск от ревизии.
Законовото изискване: Според българското данъчно законодателство и практиката на НАП, доходите от криптовалути подлежат на задължително деклариране и облагане. Те не попадат в обхвата на необлагаемите доходи.
Нашето експертно решение: Като доверена счетоводна кантора, ние извършваме пълен одит на вашите портфейли и транзакции, за да гарантираме, че всеки дигитален актив е класифициран правилно и данъчният ви риск е сведен до абсолютната нула.
Дефиниция на криптовалутите според българското законодателство
Въпреки че криптовалутите не са признати за официално законно платежно средство (fiat currency) със златно или държавно покритие, за целите на данъчното облагане в Република България те са категоризирани като финансови активи. Съгласно чл. 33, ал. 3 от Закона за данъците върху доходите на физическите лица (ЗДДФЛ), разпореждането с тях (продажба или замяна) генерира облагаем доход. Тази ясна квалификация означава, че към тях се прилагат общите правила за прехвърляне на права или имущество.
Видове доходи от криптовалути, подлежащи на облагане
Данъчното третиране на криптовалути не е еднотипно; то зависи изцяло от характера на икономическата дейност:
- Покупко-продажба и търговия (Трейдинг): Това е най-масовият сценарий. Печалбата от продажба на криптовалути за фиатни пари (EUR, USD, BGN) или замяната им за други дигитални активи се облага като доход от продажба на финансов актив.
- Копаене (Майнинг): Придобиването на криптовалути чрез влагане на изчислителна мощност изисква закупуване на специализиран хардуер и непрекъснато потребление на електричество. НАП третира тази дейност като извършвана „по занятие“ с цел реализиране на регулярна печалба. Дори и да не сте регистрирали фирма, доходите от майнинг се облагат по реда на дейност като Едноличен търговец (ЕТ).
- Стейкинг (Staking) и DeFi Yield: Заключването на токени в блокчейн мрежа с цел валидиране (Proof-of-Stake) или осигуряване на ликвидност (DeFi) генерира пасивен доход. Българското законодателство все още няма изрична дефиниция, но по аналогия този доход може да се третира като придобиване на финансов актив или лихвен доход в зависимост от структурата на протокола. Облагането възниква най-често в момента на последващо разпореждане с придобитите стейкинг награди.
- NFT (Незаменими токени): Създаването, покупката и препродажбата на NFT се третира аналогично на инвестиционните криптоактиви. Печалбата от препродажба на NFT подлежи на данъчно облагане като прехвърляне на финансов актив.
Изчисляване и деклариране на данъци от крипто доходи
Проблемът: Изчисляването на точната данъчна основа при хиляди микро-транзакции, трансфери между борси и суапове (crypto-to-crypto) е на практика невъзможно за човек без финансова експертиза.
Законовото изискване: За всяка сделка печалбата или загубата се изчислява, като от продажната цена се приспадне цената на придобиване. Доходите се декларират годишно и се облагат по съответната ставка спрямо статута на лицето.
Нашето експертно решение: Всеки опитен счетоводител в екипа на Balance.bg използва специализирани методи (FIFO или среднопретеглена цена) за агрегиране и консолидиране на вашите извлечения от крипто борсите, превръщайки суровите данни в безупречна данъчна декларация.
Как се формира данъчната основа и какви са приложимите данъчни ставки
Формирането на данъчната основа зависи от вашия статут (физическо или юридическо лице) и от естеството на дейността ви:
- За физически лица (Инвеститори): Сумират се всички реализирани печалби през годината и от тях се изваждат всички реализирани загуби. Изключително важна промяна от началото на 2024 г. е въвеждането на 10% нормативно признати разходи (НПР) при сделки с финансови активи, включително криптовалути. Това означава, че данъчната основа се намалява с 10%, преди да бъде обложена със стандартния данък от 10%. В резултат на това, ефективната данъчна ставка за физически лица спада до около 9%. Върху тези доходи не се дължат здравни и социални осигуровки.
- За физически лица (Копачи/Майнъри): Тъй като дейността се счита за стопанска (извършвана по занятие), се прилага данъчната ставка за Едноличен търговец (ЕТ), която е 15%. Тук имате право да приспадате документално доказани разходи за дейността (хардуер, ток), но същевременно възниква и задължение за плащане на осигурителни вноски.
- За юридически лица (Компании): Фирмите дължат 10% корпоративен данък върху формираната счетоводна печалба (приходи минус разходи), съгласно Закона за корпоративното подоходно облагане (ЗКПО). Крипто активите в баланса на фирмата могат да се третират като финансови активи, стоково-материални запаси или нематериални активи, което изисква изключително прецизно специализирано счетоводство.
Процес на подаване на годишна данъчна декларация
Физическите лица са задължени да декларират доходите си чрез Годишна данъчна декларация (Образец 50) в срок до 30 април на годината, следваща годината на придобиване на дохода. Данните се попълват в Приложение № 5 („Доходи от прехвърляне на права или имущество“), Таблица 2. От скоро НАП въведе специален код 5082 специално за доходи от продажба или замяна на виртуални валути.
За юридическите лица декларирането се извършва с годишната данъчна декларация по чл. 92 от ЗКПО в срок от 1 март до 30 юни. За доходите от криптовалути не се дължи и не се удържа авансов данък през годината.
Скрити рискове: Защо некомпетентното отчитане може да ви струва скъпо
Проблемът: Много крипто инвеститори решават сами да подготвят декларациите си или напълно да игнорират задълженията си, надявайки се, че децентрализираният характер на блокчейн ги предпазва.
Законовото изискване: Съгласно Данъчно-осигурителния процесуален кодекс (ДОПК), тежестта на доказване на произхода на средствата лежи изцяло върху данъчно задълженото лице.
Нашето експертно решение: В Balance.bg сме специалисти по правно-счетоводна защита. Ние изграждаме защитна стена между вас и приходната администрация, предотвратявайки налагането на актове и запори.
Скритите рискове при некомпетентно отчитане са колосални. Когато преведете по-голяма сума от крипто борса към българската си банкова сметка, банката автоматично подава информация към службите за финансов контрол и НАП по силата на Закона за мерките срещу изпирането на пари. Ако тези средства не са декларирани, НАП инициира проверка или данъчна ревизия.
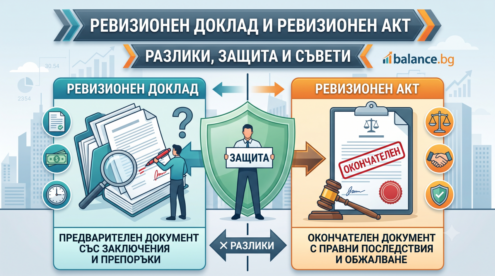
- Критични срокове: При започване на ревизия или връчване на „Искане за представяне на документи и писмени обяснения“, законовият срок за реакция е изключително кратък (най-често 14 дни). Пропускането му или предоставянето на непълна информация води до издаване на Ревизионен акт с катастрофални последици.
- Финансови санкции и лихви: Ако НАП установи укрити доходи, те ще бъдат обложени с данък, към който се начислява законова лихва за просрочие от датата, на която данъкът е трябвало да бъде платен. Допълнително могат да ви бъдат наложени административни глоби за неподаване на декларация.
- Облагане на „доход с недоказан произход“: Ако не можете документално да проследите хронологията на вашите сделки (от депозирането на фиат, през търговията, до тегленето), НАП има право да обложи цялата постъпила по сметката ви сума, а не само чистата печалба.
- Блокиране на сметки: Самосиндикалната защита и игнорирането на кореспонденцията с НАП почти винаги завършва със запор на лични и фирмени банкови сметки като обезпечителна мярка.
Не рискувайте капитала си. Разработването на адекватна данъчна стратегия в лицето на профилирана счетоводна кантора е вашата най-добра застраховка.
Често срещани грешки и съвети за избягването им
Проблемът: Инвеститорите масово пропускат да отчитат междинните крипто сделки и губят достъп до търговската си история при фалит на борси (напр. FTX, Celsius).
Законовото изискване: Законодателството третира замяната на една криптовалута за друга (crypto-to-crypto swap) като бартерна сделка – едновременна продажба и покупка, което автоматично генерира облагаемо събитие. Освен това, чл. 38 от ДОПК задължава лицата да съхраняват всички документи, относими към реализирания доход, за срок от 5 години след изтичане на давностния срок за публичното задължение.
Нашето експертно решение: Ние прилагаме проактивна данъчна оптимизация, като структурираме и архивираме вашите данни така, че да издържат на всеки одит.
Значението на доброто счетоводство и поддържането на регистър на транзакциите
Най-честата и скъпоструваща грешка е схващането: „Щом не съм изтеглил парите си в банката (във фиат), не дължа данък“. Това е категорично невярно. Ако замените Bitcoin за Ethereum на печалба, вие дължите данък върху тази печалба в годината на замяната, дори парите да са останали в дигиталния ви портфейл.
Поддържането на подробен регистър на транзакциите (експорт на CSV файлове от борси и портфейли) е критично. Без тази история е невъзможно да се определи „цената на придобиване“ на активите, което ще доведе до облагане на цялата продажна стойност. Първокласните счетоводни услуги изискват периодично архивиране на тази информация, за да бъдете винаги подготвени за проверка.
Разлики между краткосрочни и дългосрочни печалби
В някои юрисдикции съществуват данъчни облекчения за дългосрочно държане на активи (Long-term capital gains). В България такова специфично облекчение за криптовалути няма – ставката от 10% (с 10% НПР) се прилага независимо дали сте държали актива 1 ден или 5 години.
Въпреки това, честотата на вашите транзакции е ключова. Ако извършвате високочестотна търговия (алготрейдинг, дейтрейдинг) с хиляди сделки месечно, съществува сериозен риск НАП да преквалифицира дейността ви от „управление на лично имущество“ в дейност „по занятие“. В такъв случай данъкът скача от 9% на 15%, и започвате да дължите осигуровки. Точно тук нашата роля като опитен счетоводител е да предложим правилното структуриране – например, при големи обеми търговия е много по-изгодно да се регистрира ЕООД, където корпоративният данък е плосък (10%).
Примери и казуси
За да направим материята по-разбираема, нека разгледаме няколко практически сценария през експертния поглед на Balance.bg.
Практически примери за изчисляване на данъци
Казус 1: Класическа продажба на печалба (Инвеститор физическо лице) През февруари закупувате Bitcoin за 5 113 €. През ноември същата година го продавате за 7 669 €, като парите постъпват по вашата банкова сметка.
- Брутна печалба: 7 669 € (Продажна цена) – 5 113 € (Цена на придобиване) = 2 556 €.
- Приспадане на НПР: 10% от 2 556 € = 256 €.
- Данъчна основа: 2 556 € – 256 € = 2 301 €.
- Дължим данък: 10% от 2 301 € = 230 € (Ефективната тежест върху брутната печалба е 9%).
Казус 2: Crypto-to-Crypto Суап (Замяна) Купувате Ethereum за 1 023 €. Няколко месеца по-късно цената му се е покачила и вашият Ethereum вече струва 3 068 €. Решавате да не теглите пари, а да замените целия Ethereum за стабилната монета Tether (USDT). В този момент вие извършвате облагаемо събитие (бартер).
- Печалба: 3 068 € – 1 023 € = 2 045 €.
- Дори да не сте видели реални левове, вие дължите данък върху тези 2 045 € (минус 10% НПР) при подаване на годишната си декларация.
Казус 3: Приспадане на загуба През годината имате две сделки:
- Сделка А (Печалба от Solana): + 1 534 €.
- Сделка Б (Загуба от Cardano): – 511 €.
- Нетна печалба за годината: 1 534 € – 511 € = 1 023 €. От тази сума се приспадат 10% НПР и остатъкът се облага с данък.
Бъдещи промени и регулации
Данъчната и регулаторна среда се развива с изключително бързи темпове. Институциите затягат контрола, и епохата на нерегулирания крипто пазар приключва.
Дискусии за потенциални регулаторни промени и MiCA
Най-значимото събитие за европейската крипто екосистема е въвеждането на Регламента за пазарите на криптоактиви – MiCA (Markets in Crypto-Assets). Преходният период за лицензиране на доставчиците на крипто услуги (CASP) в България от Комисията за финансов надзор изтича на 1 юли 2026 г..
MiCA няма пряко отношение към данъчните ставки, но въвежда строги правила за прозрачност. Паралелно с MiCA, Европа въвежда и директивата DAC8, която задължава всички крипто борси да споделят автоматично информация за балансите и транзакциите на своите потребители с данъчните власти (вкл. НАП). Това означава, че НАП ще разполага с пълен, автоматизиран достъп до данните ви в платформи като Binance, Kraken и Coinbase. Времето, в което можеше да се разчита на това, че НАП „няма как да разбере“, окончателно отмина.
Често задавани въпроси (FAQ)
1. Трябва ли да декларирам криптовалутите си, ако само съм ги купил и ги държа (HODL)?
Не. Самото закупуване и притежание на криптовалути не генерира облагаем доход. Данъчно събитие възниква едва при разпореждане – продажба за фиатни пари, замяна за друга криптовалута или плащане на стоки и услуги с крипто.
2. Дължат ли се здравни и социални осигуровки върху печалбите от криптовалути?
Зависи от статута ви. Ако инвестирате като обикновено физическо лице, доходите от продажба на финансови активи не подлежат на осигуряване. Ако обаче копаете (майнинг) или извършвате системна търговия по занятие, дейността се третира като Едноличен търговец и осигуровки се дължат категорично.
3. По-изгодно ли е да регистрирам фирма (ЕООД/ООД) за търговия с криптовалути?
Отговорът зависи от обема и целите ви. Регистрацията на фирма предлага плосък корпоративен данък от 10% и възможност за приспадане на реално извършени разходи (техника, софтуер, такси). Ако планирате мащабна търговия или инвестиции в копаене, създаването на дружество е най-добрата данъчна стратегия.
4. Имам ли право да приспадам загуби от минали години?
За физическите лица, облагаеми по чл. 33 от ЗДДФЛ, финансовият резултат се формира годишно. Загуби от крипто сделки могат да се прихващат само срещу печалби от крипто сделки в рамките на същата календарна година. Те не могат да се пренасят за бъдещи години, нито да се прихващат от доходи от заплати или наеми. (При юридическите лица пренасянето на данъчни загуби е възможно по реда на ЗКПО).
5. Какво да направя, ако получа обаждане или писмо от НАП относно моите крипто доходи?
Не предприемайте нищо на своя глава. Свържете се незабавно с доверена счетоводна кантора. Всяко писмено или устно обяснение, дадено пред инспекторите без предварителна стратегия, може да бъде използвано срещу вас.
Научете как да декларирате доходите си от криптовалути правилно!
Сложността на дигиталните финанси изисква партньор, който не просто познава законите, а умее да ги прилага стратегически. В Balance.bg комбинираме дългогодишните традиции в класическото счетоводство с експертиза в най-новите Web3 и блокчейн икономики. Ние ще анализираме вашата търговска история, ще изготвим безупречна данъчна декларация и ще ви защитим при всяка комуникация с институциите.
Ние имаме 30 години опит и сме видели всичко. Фокусирайте се върху развитието на бизнеса си, а счетоводството, данъците и НАП оставете на нас. Свържете се с нас днес и запазете своя час за специализирана данъчна консултация!