Кои са най-добрите абонаментни счетоводни пакети за малък бизнес: Стратегически съвети за стартиращи предприемачи
Съдържание:
- Направление #1: Регистрация на фирма и Правна рамка
- Направление #2: Първоначална организация и Данъчен старт
- Какво трябва да включва един качествен минимален пакет?
- Критерии за избор на надеждна счетоводна къща
- Подводни камъни при стартиране (Превенция на риска)
- Често задавани въпроси (FAQ) от нови предприемачи
- Покажи всички
Анализът на съвременната икономическа среда недвусмислено показва, че стартирането на нов бизнес е акт на изключителна смелост и визионерство, който заслужава най-високи адмирации. Ентусиазмът на всеки нов предприемач обаче неизбежно се сблъсква с тежката бюрокрация, сложните регулации и непрекъснато променящите се данъчни закони. С въвеждането на еврото в България от 1 януари 2026 година, финансовата и правната рамка претърпяха исторически трансформации. В тази нова реалност, правилният старт и изборът на оптимални абонаментни счетоводни пакети за малък бизнес могат да спестят на собствениците хиляди евро от потенциални глоби, неоптимизирани данъци и бъдещи административни главоболия.
Основната цел на всяка компания в нейния начален етап е генерирането на приходи и валидирането на бизнес модела. Поздравленията за смелостта да се започне собствен бизнес са напълно заслужени, но експертната практика категорично сочи, че за да може компанията да расте безпроблемно, изграждането на здравата законова и счетоводна рамка трябва да бъде оставено на утвърдени професионалисти. Като еталон в това отношение се позиционира Счетоводна кантора Balance.bg, която функционира като стратегически партньор за всяко ново начинание. Настоящата публикация разглежда в изчерпателна дълбочина процесите по регистрация, първоначална организация, данъчен старт и критериите за избор на оптимално счетоводно обслужване.
Направление #1: Регистрация на фирма и Правна рамка
Полагането на стабилни основи започва с избора на най-подходящата правна форма. Правилната структура предпазва личното имущество на предприемача и създава условия за гъвкаво управление на капитала и дяловото участие.
Избор на правна форма: ЕООД спрямо ООД и рисковете на ЕТ
Най-популярните форми за стартиращ бизнес са Едноличното дружество с ограничена отговорност (ЕООД) и Дружеството с ограничена отговорност (ООД). Разликата между тях се състои единствено в броя на собствениците на капитала – ЕООД се учредява от едно лице, което държи 100% от дяловете, докато ООД изисква минимум двама съдружници. И в двата случая отговорността за задълженията на фирмата е ограничена до размера на вписания капитал, което ефективно защитава личните активи на инвеститорите.
За разлика от тях, Едноличният търговец (ЕТ) носи неограничена имуществена отговорност, отговаряйки за задълженията на фирмата с цялото си лично имущество. Поради този критичен риск, ЕТ на практика е отживяла форма за съвременния бизнес и не се препоръчва от специалистите.
След въвеждането на еврото през 2026 г., минималният изискуем капитал за регистрация на ЕООД и ООД е закотвен на символичната стойност от 1 евро, като стойността на един дял не може да бъде по-малка от 1 евроцент. Този нисък праг демократизира достъпа до предприемачество, но изисква внимателно планиране на реалните нужди от начален капитал.
Вписване в Търговския регистър и банкови процедури
Процесът по откриване на ЕООД или ООД изисква прецизна подготовка на учредителни актове, декларации по чл. 141 и чл. 142 от Търговския закон, нотариално заверен спесимен и съгласие за управление. Документацията се подава към Агенция по вписванията, като държавната такса за електронно вписване в Търговския регистър през 2026 г. възлиза на 28.12 евро (докато подаването на гише на хартиен носител струва над 56 евро).
Паралелно с това, откриването на набирателна сметка за внасяне на установения капитал е задължителна стъпка. След успешното вписване на дружеството, набирателната сметка се трансформира в разплащателна. Съвременните изисквания на банките, свързани с мерките срещу изпиране на пари, правят този процес силно бюрократизиран, поради което експертната помощ е безценна.
В този контекст, професионалната препоръка към бъдещите собственици, предоставяна от водещи експерти, гласи: „Готови ли сте да стартирате? Не губете време по опашки и институции. Доверете регистрацията на вашата нова фирма на Balance.bg в София – бързо, изгодно и без грешки!“
Направление #2: Първоначална организация и Данъчен старт
След като правната рамка е установена, бизнесът навлиза в критичната фаза на първоначалната организация. Тук всяко решение има пряко финансово изражение.
Финансов анализ: Аутсорсинг на счетоводството спрямо вътрешен специалист
Едно от първите стратегически решения пред всяка нова фирма е дали да наеме вътрешен счетоводител на трудов договор, или да изнесе (аутсорсва) тази дейност към специализирана кантора. Анализът на разходите категорично показва, че за стартиращите компании абонаментните счетоводни пакети за малък бизнес са не просто по-рентабилни, но и значително по-сигурни.
От 2026 година, минималната работна заплата в България е 620.20 евро. Наемането на квалифициран вътрешен счетоводител изисква възнаграждение, което многократно надхвърля този минимум. Към заплатата работодателят трябва да добави и дължимите осигурителни вноски, които върху високи доходи достигат значителни размери (максималният осигурителен доход за 2026 г. стартира от 2,111.64 евро с тенденция за нарастване до 2,300 евро). Допълнително се генерират скрити разходи за оборудване на работно място, закупуване на софтуерни лицензи и специализирани обучения.
В контраст, качествената счетоводна кантора за стартиращ бизнес София предлага предвидима месечна такса. Базови абонаментни пакети за фирми с минимален документооборот и без персонал могат да стартират от порядъка на 40-50 евро, докато по-комплексни услуги за дружества с персонал и регистрация по ЗДДС се позиционират в диапазона 100 – 300+ евро.
| Икономически показател | Вътрешен счетоводител (In-house) | Абонаментно счетоводно обслужване |
|---|---|---|
| Преки месечни разходи | Високи (Заплата + осигуровки: > 1,500 евро) | Оптимизирани (Според обема: 50 – 300+ евро) |
| Скрити и косвени разходи | Софтуер, техника, отпуски, болнични, обучения | Липсват (цялостната инфраструктура е включена) |
| Ниво на експертиза | Ограничено до знанията на един индивид | Споделено ноу-хау на екип от тесни специалисти |
| Носене на риск | Рискът от санкции остава изцяло за компанията | Рискът е трансфериран чрез застраховка „Отговорност“ |
| Мащабируемост при растеж | Бавна (изисква време за наемане на нови кадри) | Незабавна (пакетът се надгражда динамично) |
Определяне на специфичните нужди на фирмата
Абонаментните счетоводни пакети за малък бизнес трябва да бъдат прецизно адаптирани към индивидуалните нужди на дружеството, дефинирани от следните ключови параметри.
1. Обем на фактурите и първичната документация
Законодателството налага стриктно документиране на всяка стопанска операция. Ако дружеството е консултантска агенция, която издава няколко фактури месечно, базовият пакет е напълно достатъчен. От друга страна, електронните магазини генерират стотици микро-транзакции и изискват автоматизирани интеграции чрез API връзки със складов и счетоводен софтуер. Ценообразуването в такива случаи отразява софтуерната сложност, а не просто физическия брой документи.
2. Осигуряване на управителя: СОЛ спрямо ДУК
Стратегическото планиране на осигуровките е фундамент на финансовата оптимизация. Собствениците на ЕООД и ООД разполагат с два основни механизма за осигуряване:
- Самоосигуряващо се лице (СОЛ): При този модел, лицето декларира начало на трудова дейност и внася осигуровки върху избран доход. От 1 януари 2026 г., минималният осигурителен доход (МОД) за СОЛ е фиксиран на 550.66 евро. Този подход е изключително предпочитан при стартиране на бизнес, тъй като ограничава разходите за осигуровки до законовия минимум, независимо от генерираните в началото приходи.
- Договор за управление и контрол (ДУК): Този договор се сключва между дружеството и управителя, като възнаграждението се третира данъчно по начин, аналогичен на трудовите правоотношения. При ДУК осигурителният праг е обвързан с квалификационната група и икономическата дейност на фирмата, като често надхвърля значително минималната работна заплата от 620.20 евро.
3. Регистрация по ЗДДС от ден първи: Предимства и недостатъци
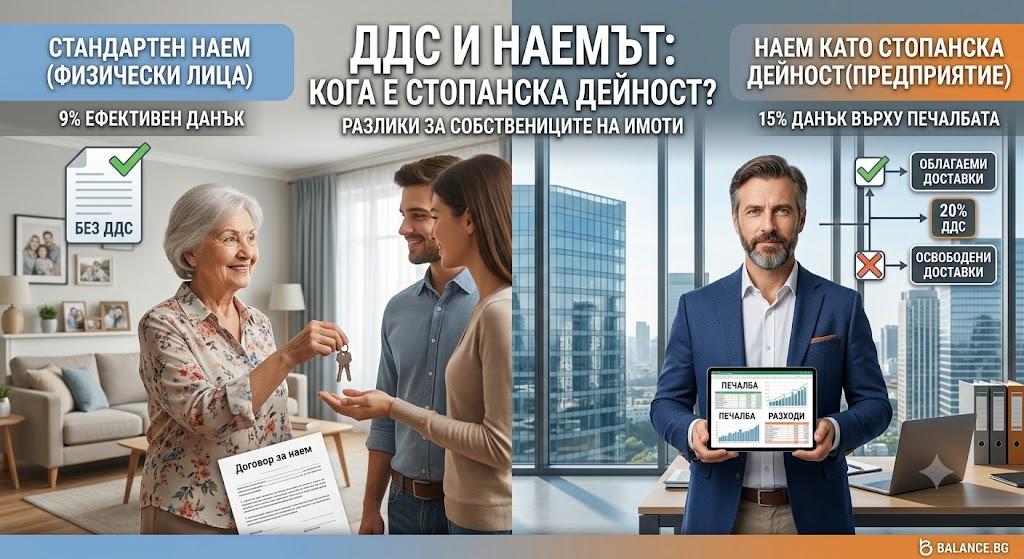
Един от най-сложните аспекти на корпоративното право е свързан със Закона за данък върху добавената стойност (ЗДДС). От 1 януари 2026 г., прагът за задължителна регистрация по ЗДДС в България е 51,130 евро (пряк математически еквивалент на историческите 100,000 лева), като този оборот вече се проследява за рамките на календарната година.
- Доброволна регистрация: Често е стратегически изгодна още от първия ден. Предимствата включват право на приспадане на данъчен кредит за направените първоначални инвестиции (закупуване на оборудване, стоки, наеми) и повишаване на конкурентоспособността при B2B (Business-to-Business) продажби, тъй като корпоративните клиенти предпочитат да работят с ДДС-регистрирани доставчици. Основният недостатък е повишената административна тежест и нуждата от по-скъп счетоводен пакет за ежемесечно подаване на справки-декларации.
- Задължителна регистрация по чл. 97а от ЗДДС: Това е скрит капан за много стартиращи фирми. Дори при нулев оборот, ако компанията получава услуги от доставчици, установени извън България (например закупуване на реклама във Facebook, Google, софтуерни абонаменти), тя подлежи на задължителна регистрация по чл. 97а преди датата на плащането към доставчика.
- SME Режими (Малки и средни предприятия) 2026 г.: С въвеждането на Глава 21б в ЗДДС, фирмите получават достъп до национален (чл. 168д) и съюзен (чл. 168е) режим. Съюзният SME режим позволява на българска фирма с оборот до 51,130 евро в страната и общ оборот в ЕС под 100,000 евро, да се възползва от освобождаване от облагане с ДДС при трансгранични доставки в други държави членки, без необходимост от локална регистрация във всяка от тях. При надвишаване на специфични прагове при дистанционни продажби към физически лица, се прилагат режимите OSS (Едно гише) и IOSS (за внос), които изискват специализирана счетоводна компетентност.
Софтуер за фактуриране, касови апарати и Наредба Н-18
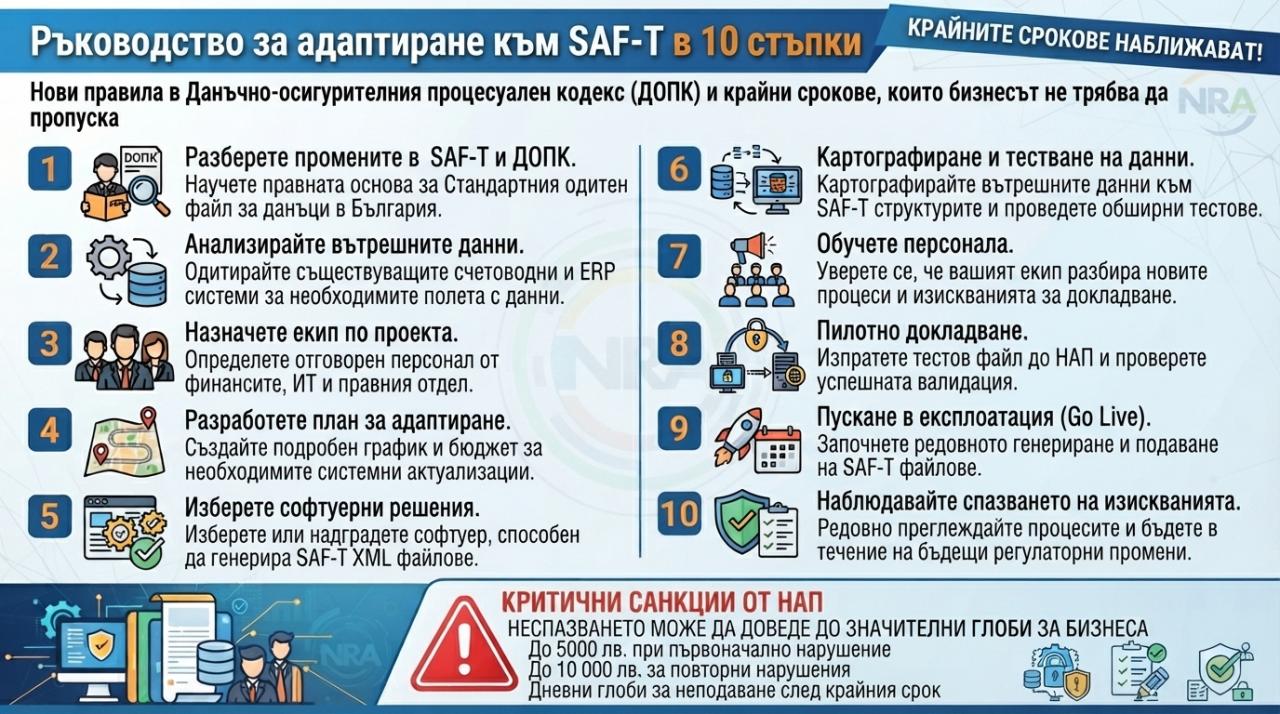
Отчитането на продажбите е строго регламентирано. Приемането на плащания в брой налага задължителна регистрация на фискално устройство (касов апарат), което отговаря на изискванията на Наредба Н-18. С въвеждането на еврото през 2026 г., всички касови апарати и Системи за управление на продажбите в търговския обект (СУПТО) задължително се адаптират за работа в новата валута, като касовите бележки се издават в евро, а данъчните групи са актуализирани. Неспазването на тези изисквания, неиздаването на фискален бон или използването на недеклариран СУПТО води до запечатване на обекти и имуществени санкции, вариращи от 153 евро до 5,113 евро за юридически лица. Алтернатива за онлайн магазините е приемането на плащания изцяло по банков път или чрез пощенски паричен превод (ППП), което елиминира нуждата от касов апарат, или използването на електронни касови бележки със стандартизиран одиторски файл.

Поради сложността на тези процеси, посланието към бизнеса е категорично: „Имате нова фирма, но не знаете откъде да започнете със счетоводството? Запазете час за първоначална консултация с Balance.bg и стартирайте бизнеса си на чисто!“
Какво трябва да включва един качествен минимален пакет?
Предприемачите следва ясно да разграничават базовите счетоводни услуги от допълнително таксуваните дейности. Надеждните абонаментни счетоводни пакети за малък бизнес задължително интегрират следните компоненти:
- Организиране на първична документация: Хронологично и систематично осчетоводяване на всички фактури за покупки и продажби, банкови извлечения и отчети от платежни процесори, съобразно Националните или Международните счетоводни стандарти.
- Данъчно представителство и отчетност: Ежемесечно генериране и електронно подаване на справки-декларации по ЗДДС, VIES декларации и Интрастат дневници (когато са приложими).
- ТРЗ и администрация на персонала: Изготвяне на трудови договори, изчисляване на възнаграждения (пейрол), управление на болнични и отпуски, както и подаване на задължителните декларации Обр. 1 и Обр. 6 към НАП.
- Годишно счетоводно приключване: Изготвяне на Годишен финансов отчет (ГФО), Годишна данъчна декларация по чл. 92 от ЗКПО и подаване на статистически форми към Националния статистически институт. (Прозрачните кантори ясно дефинират дали това е включено в годишната такса или се заплаща допълнително).
- Бизнес консултиране: Превеждане на сложната нормативна база на достъпен език. Стратегическото планиране и регулярните анализи превръщат счетоводителя от администратор в ценен бизнес съветник.
Допълнително таксувани дейности, които обикновено излизат извън обхвата на минималния пакет, включват: физическо представителство при задълбочени данъчни ревизии, издаване на фактури от името на клиента (фактуриране като услуга), внедряване на сложни складови софтуери и изготвяне на междинни финансови отчети за кредитни институции.
Критерии за избор на надеждна счетоводна къща
Изграждането на успешна корпоративна структура изисква партньорство с институция, която гарантира безкомпромисна сигурност. При избора на изпълнител, предприемачите трябва да оценяват два фундаментални критерия:
1. Значението на професионалната застраховка
Счетоводството е дейност, носеща изключително висок финансов риск, свързан със спазването на десетки нормативни актове и кратки срокове. Утвърдените кантори елиминират този риск за своите клиенти чрез поддържането на застраховка „Професионална отговорност“. В България минималните застрахователни суми, които гарантират адекватно покритие, стартират от 20,000 евро, като за водещите институции тези лимити достигат милиони. Тази застраховка служи като финансов щит – в случай че поради техническа грешка на кантората НАП наложи глоба на фирмата, финансовата санкция се покрива изцяло от застрахователя, предпазвайки капитала на стартиращия бизнес.
2. Софтуерна обезпеченост и дигитализация
В епохата на дигиталната трансформация, ръчното въвеждане на данни е индикатор за остарели процеси. Най-добрите кантори използват модерни облачни платформи (като Nula.bg или Microinvest), които интегрират изкуствен интелект (AI) за предлагане на счетоводни сметки, оптично разпознаване на символи (OCR) за автоматично извличане на данни от фактури и отворено банкиране за мигновено съгласуване на транзакции. Тези технологии елиминират човешките грешки и осигуряват на собственика достъп до финансови анализи в реално време, директно от неговия смартфон.
Подводни камъни при стартиране (Превенция на риска)
Стремежът към минимизиране на първоначалните разходи често тласка новите предприемачи към опити за самостоятелна регистрация на фирма или водене на счетоводство. Анализът на стотици казуси разкрива системни грешки, чието отстраняване впоследствие струва хиляди евро.
- Рисковете от „типови“ договори от интернет: Използването на безплатни шаблони за Учредителен акт или Дружествен договор е изключително опасно. Тези бланки рядко предвиждат механизми за разрешаване на конфликти между съдружници (т.нар. dead-lock ситуации), процедури за изключване на нелоялен партньор или правила за наследяване на дялове. В бъдеще това може да блокира напълно вземането на решения в печеливша компания.
- Блокиран капитал и декапитализация: Въпреки че законът от 2026 г. разрешава регистрация на фирма с капитал от 1 евро, този подход създава незабавни счетоводни проблеми. Още при плащането на първите банкови такси или държавни комисиони, дружеството изпада в състояние на декапитализация (разходите надвишават капитала). Това налага собственикът да изготвя договори за заем към собствената си фирма, което усложнява финансовите отчети.
- Изпуснати срокове пред НАП и НОИ: Самостоятелната регистрация често приключва с получаването на ЕИК от Търговския регистър. Мнозина не осъзнават, че следващата критична стъпка е подаването на декларация за започване на осигуряването в 7-дневен срок от стартиране на дейността. Подобен е и срокът при достигане на прага за задължителна ДДС регистрация от 51,130 евро – заявлението трябва да се подаде до 7 дни от датата на достигане на оборота, като всяко забавяне води до тежки глоби.
Често задавани въпроси (FAQ) от нови предприемачи
1. Мога ли да работя на трудов договор в друга компания и да имам собствена фирма?
Да, законодателството не поставя пречки физическо лице да бъде наето на трудов договор и едновременно с това да учреди и управлява собствено търговско дружество (при условие че в трудовия договор няма специфична клауза за конфиденциалност и забрана за конкурентна дейност). Важният аспект тук е осигурителната тежест – осигурителни вноски се дължат кумулативно от всички източници на доход, но само до достигане на максималния осигурителен доход за страната (2,111.64 евро за 2026 г.). Ако заплатата по трудовия договор надвишава този таван, управителят не дължи допълнителни социални осигуровки за дейността във фирмата си, а единствено данък общ доход върху реализираната печалба/дивидент.
2. ЕООД или ООД: Какво да изберете за новия си бизнес?
Изборът се диктува единствено от структурата на собствеността. ЕООД (Еднолично дружество с ограничена отговорност) се регистрира, когато има само един собственик на капитала, който притежава 100% от дяловете и взема еднолично всички управленски решения. ООД (Дружество с ограничена отговорност) се създава, когато предприемачите са двама или повече, като те разпределят капитала и риска помежду си чрез притежаване на съответен брой дялове. И при двете форми отговорността за корпоративните задължения е ограничена до размера на записания капитал.
3. Трябва ли ми регистрация по ЗДДС от ден първи?
Това зависи изцяло от бизнес модела. Задължителна регистрация по общия ред възниква едва при натрупване на облагаем оборот от 51,130 евро в рамките на календарната година. Въпреки това, доброволната регистрация често е стратегически оправдана. Ако бизнесът предвижда значителни първоначални инвестиции (машини, стоки, наеми), ДДС регистрацията позволява възстановяване на данъчен кредит. Също така, при B2B модел (продажби към други бизнеси), корпоративните клиенти изискват фактури с ДДС, за да могат да го приспаднат като разход. Задължителна ранна регистрация (по чл. 97а) се изисква и при получаване на фактури от чуждестранни доставчици на услуги (напр. технологични гиганти).
4. Нужно ли е да наемам физически офис при регистрация на фирма?
Не, законодателството не изисква дружеството да притежава или наема търговски офис в началния си етап. Седалището и адресът на управление могат да бъдат регистрирани на домашния адрес на управителя. Критично важно е обаче това да бъде реален и достъпен адрес, тъй като на него се осъществява официалната кореспонденция с НАП и други институции. Неполучаването на призовки или писма от приходната агенция може да доведе до служебна дерегистрация по ЗДДС и сериозни административни усложнения.
Разполагането с точна информация и доверен експертен гръб превръща стартирането на бизнес от административно изпитание във вълнуващо пътешествие към финансовата независимост. Изграждането на правилната фондация е инвестиция, която осигурява устойчив растеж в дългосрочен план.