Компаративен анализ: най-добрите платформи за дигитална бизнес администрация
Съдържание:
- Анализ на ключовите функционалности на водещите платформи
- Мащабируемост на софтуерните решения: Адаптация към растежа
- Сигурност на данните и регулаторно съответствие
- Сравнителен анализ на разходите (TCO – Обща цена на придобиване)
- Скрити рискове: Финансови санкции, лихви и глоби от НАП
- Често задавани въпроси (FAQ)
- Свържете се с нашите експерти за безплатна консултация и намерете идеалното софтуерно решение за вашия бизнес!
- Покажи всички
В ерата на безпрецедентна дигитализация и на прага на историческия преход към пълноправно членство на България в еврозоната от 1 януари 2026 г., изборът на правилната софтуерна екосистема за бизнес управление вече не е просто въпрос на технологично удобство, а абсолютно критичен фактор за корпоративното оцеляване. Модерните платформи за дигитална бизнес администрация представляват гръбнака на всяко успешно предприятие. Те обединяват в себе си сложни архитектури за планиране на ресурсите (ERP), управление на бизнес процесите (BPM), управление на връзките с клиенти (CRM) и специализирано счетоводно отчитане.
Проблемът, пред който са изправени съвременните корпоративни ръководители, е свързан с експоненциално нарастващата административна тежест, постоянно променящата се нормативна база (като въвеждането на стандарта SAF-T по чл. 71з от ДОПК) и суровите рестрикции, налагани от приходните администрации. Законовото изискване за прецизна отчетност в евро, за двойно обозначаване на цените през преходния период, както и за ежемесечно подаване на стандартизирани одитни файлове, налага технологична революция във всяка една фирма.
Експертното решение на тези сложни предизвикателства се крие в безкомпромисната симбиоза между високотехнологичен софтуер и професионален правно-счетоводен контрол. Доверени партньори на българския бизнес като утвърдената правно-счетоводна кантора Balance.bg, притежаваща над 30 години безупречен практически стаж в счетоводството, данъчното планиране и защитата пред Националната агенция за приходите (НАП), съветват компаниите да делегират тежката администрация на експертите. Инвестицията в надеждни платформи за дигитална бизнес администрация, комбинирана с компетентни счетоводни услуги, гарантира абсолютна сигурност, данъчна оптимизация и устойчив дългосрочен растеж.
Анализ на ключовите функционалности на водещите платформи
За да бъде дефинирана една платформа като успешна, сигурна и ефективна, тя трябва да покрива широк спектър от функционалности, които драстично надхвърлят обикновеното и рутинно „въвеждане на фактури“. Водещите софтуерни решения на пазара демонстрират архитектури, които автоматизират процесите и предоставят критични бизнес данни в реално време.
Автоматизация на процеси чрез изкуствен интелект (AI)
Автоматизацията е същинското ядро на дигиталната ефективност. Иновативните системи интегрират модули с изкуствен интелект (AI) за автоматично оптическо разпознаване (OCR) и въвеждане на първични счетоводни документи. Например, модерни ERP решения като Zeron предлагат функционалности, при които документите се обработват и въвеждат почти самостоятелно от системата, елиминирайки стотици часове ръчен труд и драстично намалявайки риска от човешка грешка при преписване на фактури. От гледна точка на професионалната счетоводна практика, подобна автоматизация е безценна. Тя позволява на всеки опитен счетоводител да освободи ценен времеви ресурс, който да бъде пренасочен към стратегическо данъчно планиране, сложни финансови анализи и превантивна защита на корпоративните интереси.
Управление на документи и интеграция с външни системи
Ефективното управление на папки, файлове и търговски договори (DMS – Document Management System) осигурява проследимост на всяка трансакция и елиминира риска от загуба на информация. От критично законово значение е способността на платформата да се интегрира безпроблемно с външни бази данни – системите на НАП, порталите на търговските банки (чрез Open Banking API), куриерски модули и логистични платформи. Cloud-базирани решения от корпоративен клас като ERP.net предоставят мощни API интерфейси, позволяващи мигновен трансфер на информация и централизирано управление на множество дружества под една обща технологична шапка. Интеграцията на платформи за бизнес анализи (Business Intelligence) като Tableau допълнително надгражда тези системи, превръщайки суровите данни в интерактивни графики и отчети, които подпомагат вземането на информирани управленски решения.
Индустриална специфика и специализирано счетоводство
Основен проблем при избора на бизнес софтуер е липсата на универсално решение. Не всяка платформа е подходяща за всеки бизнес модел. Утвърдените разработчици сегментират своите продукти строго според индустриалната ниша, тъй като законовите и оперативните изисквания варират драстично. В този контекст, експертното решение изисква платформи, които могат да бъдат персонализирани според конкретните нужди:
- За онлайн магазини (E-commerce): Проблемът тук е генерирането на огромен обем от микро-трансакции и необходимостта от проследяване на складови наличности в реално време. Законовото изискване налага стриктно отчитане на праговете за дистанционни продажби и прилагане на OSS (One Stop Shop) режим при трансгранична търговия в ЕС. Платформите за дигитална бизнес администрация трябва да се интегрират директно с платежните процесори, куриерските фирми и дропшипинг доставчиците.
- За строителния сектор: Строителството се характеризира с дългосрочни проекти и сложна отчетност. Законовото изискване диктува специфични правила за начисляване на ДДС, отчитане на незавършено производство и признаване на приходите според етапа на завършеност. Експертното решение включва специализирани софтуери като WorkStream Construction или Building Cloud, които са специално калибрирани за управление на количествено-стойностни сметки (КСС) и Гант графици за изпълнение.
- За аптеки и здравеопазване: Отчетността в този сектор е обект на ежедневен контрол. Законовото изискване налага безупречна отчетност към Националната здравноосигурителна каса (НЗОК) и строги номенклатури за лекарствените средства. Системите трябва да осигуряват безотказна свързаност със специфичен аптечен софтуер и да гарантират пълна проследимост на всяка партида.
- За стартиращи компании (Стартъпи) и регистрация на бизнес: Проблемът при стартъпите често е свързан с неправилния първоначален избор на правна форма. Законовото изискване поставя различни нива на материална отговорност и осигурителни прагове между форми като ЕООД, ООД и ЕТ. Експертното решение, предоставяно от професионална счетоводна кантора, започва много преди внедряването на софтуера – с разработването на правилна първоначална данъчна стратегия, която може да спести хиляди евро в бъдеще. Едва след това се избира подходяща платформа за дигитална бизнес администрация, която да поеме оперативното управление.
| Секторна специфика | Основен оперативен проблем | Законово изискване | Очаквано софтуерно решение |
| Електронна търговия | Управление на хиляди плащания дневно. | Спазване на OSS режим и ДДС прагове в ЕС. | API интеграция с банки и куриери; автоматично контиране. |
| Строителство | Следене на себестойност на дългосрочни обекти. | Отчитане на незавършено производство. | Модули за КСС и управление на проекти. |
| Аптеки | Контрол на лекарствени партиди и срокове на годност. | Ежедневна отчетност към НЗОК. | Специализиран медицински софтуер с аптечни номенклатури. |
Мащабируемост на софтуерните решения: Адаптация към растежа
Когато едно предприятие бъде учредено, първоначалните нужди за бизнес администрация обикновено са скромни. Разликите в мащаба обаче диктуват необходимостта от гъвкава архитектура. Ако софтуерната инфраструктура не е проектирана да расте заедно с компанията, прехвърлянето към напълно нова система на по-късен етап (когато обемът от данни е огромен) може да струва десетки хиляди евро под формата на загубено технологично време, прекъсване на работния процес и разходи за внедряване.
Мащабируемостта (Scalability) е ключов показател в оценката на платформите. Облачните (Cloud) системи и платформите, предоставяни като услуга (SaaS), предлагат изключителна гъвкавост, позволявайки на бизнеса да добавя нови модули – като системи за управление на човешките ресурси (например HRManager), CRM за управление на клиентските взаимоотношения или специализирани BI инструменти – само когато те станат наистина необходими за оперативната дейност.
Този модулен подход гарантира, че малките предприятия не са принудени да плащат за тежки корпоративни функционалности, които не използват, но същевременно имат пълната технологична готовност да активират сложни вериги на доставки или производствени модули (MRP), когато достигнат статут на средно или голямо предприятие. Подобна адаптивност е от съществено значение и за една утвърдена счетоводна кантора като Balance.bg, чиито експерти могат да надграждат аналитичните си модели паралелно с растежа на клиентското портфолио.
Сигурност на данните и регулаторно съответствие
Управлението на корпоративна и финансова информация е обект на най-строгите регулации на национално и общоевропейско ниво. Изтичането на чувствителни данни или неспазването на административните стандарти може да доведе не само до тотален репутационен срив, но и до унищожителни финансови санкции от страна на регулаторните органи.
Киберсигурност, GDPR и международна ISO стандартизация
Всяка платформа, която обработва лични данни на клиенти или служители, е абсолютно задължена да спазва стриктно изискванията на Общия регламент относно защитата на данните (GDPR). Законовото изискване включва задължително криптиране на данните при техния трансфер и в състояние на покой, внедряване на ролеви контрол на достъпа и многофакторна автентикация (MFA).
Наличието на сертификация по международния стандарт ISO 27001 (Управление на информационната сигурност), както и съответствието с новите, изключително строги европейски директиви NIS 2 (за киберсигурност в критични сектори) и DORA (за дигитална операционна устойчивост на финансовия сектор, в сила от началото на 2025 г.), вече се считат за абсолютен минимум за реномираните доставчици на софтуерни решения. Системите трябва да разполагат с ясни протоколи за реакция при изтичане на данни и да съхраняват географските си бази данни на територията на Европейския съюз.
Революцията SAF-T в България (Стандартен одитен файл за данъчни цели)
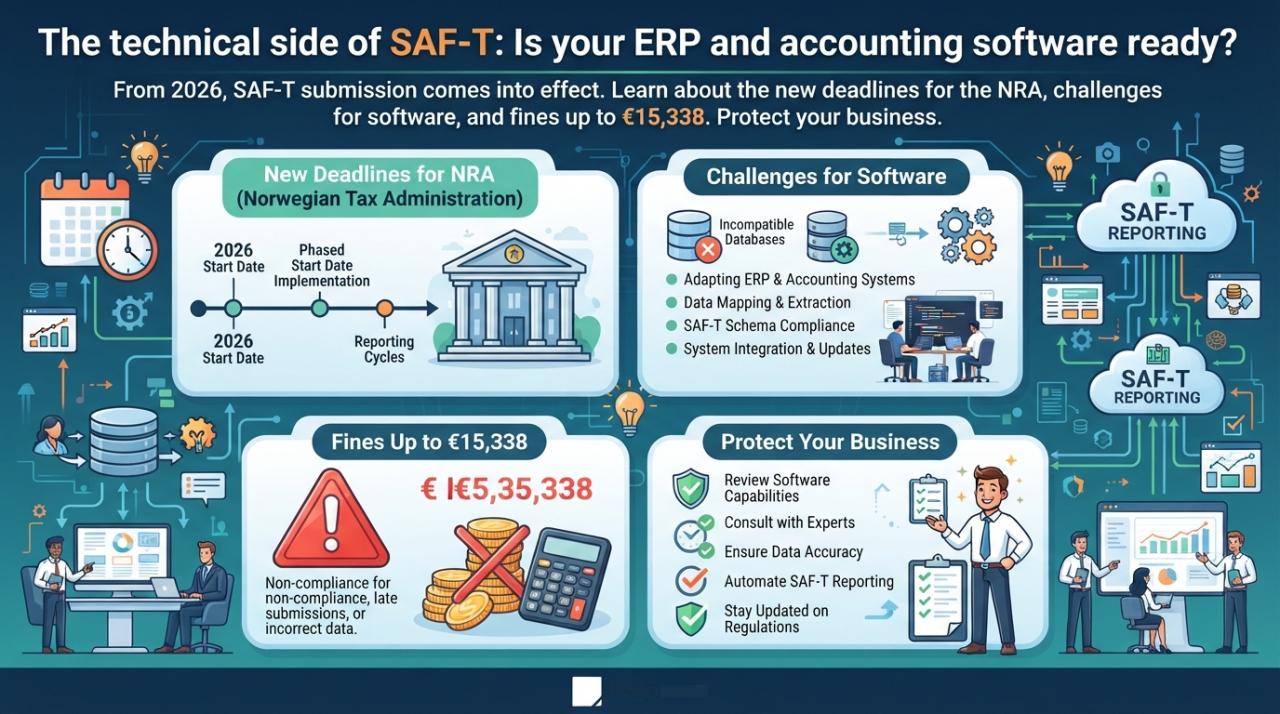
Най-фундаменталната промяна в счетоводното и данъчното отчитане в България от десетилетия насам е въвеждането на стандарта SAF-T (Standard Audit File for Tax), регламентиран чрез чл. 71з и последващите го разпоредби в Данъчно-осигурителния процесуален кодекс (ДОПК).
Проблемът за бизнеса се състои в драстичното увеличаване на административната тежест. Законовото изискване, базирано на стандартите на ОИСР, задължава предприятията да генерират и подават към Националната агенция за приходите изключително детайлни, структурирани счетоводни данни в специфичен електронен формат (XML/XSD). Този файл е огледало на цялостната счетоводна система и включва всяка една фактура ред по ред, всички счетоводни записи в хронологичен ред, данни за плащанията, номенклатури, както и движенията на дълготрайните активи и материалните запаси.
Експертното решение изисква дълбока софтуерна интеграция. Законодателят е предвидил поетапно въвеждане на задължението за подаване на SAF-T:
- От 1 януари 2026 г.: Задължително за най-големите предприятия с нетни приходи над 153.38 милиона евро (300 млн. лв.) или платени данъци и осигуровки над 1.78 милиона евро (3.5 млн. лв.) за 2023 г..
- От 1 януари 2027 г. и 2028 г.: Праговете плавно се снижават, обхващайки големи, средни и малки предприятия.
- От 1 януари 2029 г. и 2030 г.: Изискването става задължително за абсолютно всички предприятия, независимо от техния размер, както и за всички останали лица, регистрирани по ЗДДС.
Тази нова, безкомпромисна регулация изисква системите да могат да експортират и валидират данните автоматично. Решения като FOBOSUP, Gravitech Business и TechnoClass вече разработват модули за директна интеграция със сървърите на НАП, предотвратявайки ръчната намеса, която би довела до фатални технически грешки. Именно в този критичен процес, дългогодишната експертиза на кантора като Balance.bg играе ролята на незаменим мост между софтуерната технология и безпощадната буква на закона, гарантирайки, че подадените XML файлове отразяват съвършено точно данъчната реалност на компанията.
Специфики при въвеждането на еврото от 1 януари 2026 г.
Преходът към единната европейска валута е другото мащабно предизвикателство. Съгласно Закона за въвеждане на еврото в Република България (ЗВЕРБ), фиксираният курс е неотменим: 1 EUR = 1.95583 BGN. Платформите за бизнес администрация трябва да бъдат прецизно калибрирани да управляват този преход:
- Двойно обозначаване на цените: От 8 август 2025 г. до 8 август 2026 г., търговците на дребно и онлайн магазините са задължени да обявяват цените към крайните потребители едновременно в левове и в евро.
- Счетоводни документи и фактуриране: От 1 януари 2026 г., основната валута на счетоводните документи става еврото. Всички фактури и известия трябва да се издават единствено в евро, като законът изрично изключва фактурите от изискването за двойно обозначаване.
- Правила за закръгляване: Софтуерът трябва да спазва стриктни математически правила. Сумите се преизчисляват чрез делене на 1.95583 и се закръгляват до втория знак след десетичната запетая. Изключение правят задълженията към персонала (заплати), където закръгляването е винаги нагоре до най-близкия евроцент, ако третият знак е по-голям от нула.
Ако платформата не е програмирана с тази специфична формула (а вместо това умножава по 0.51129), натрупването на грешки от закръгляване ще доведе до сериозни счетоводни разминавания и последващи санкции.
Сравнителен анализ на разходите (TCO – Обща цена на придобиване)
Оценката на една софтуерна платформа никога не бива да се базира единствено на привидно ниската стартова цена за базовия лиценз. Общата цена на придобиване (Total Cost of Ownership – TCO) е метрика, която обхваща всички скрити и явни разходи през целия жизнения цикъл на информационната система:


- Такси за лицензиране и инфраструктура: SaaS (Software as a Service) моделите, които преобладават при модерните системи, трансформират капиталовите разходи за скъпи сървъри (CAPEX) в предвидими месечни оперативни разходи (OPEX). Това често представлява ефективна форма на данъчна оптимизация за много предприятия, тъй като разходите се признават текущо.
- Разходи за внедряване (Implementation): Интеграцията на сложни ERP системи не се случва за един ден. Тя може да отнеме месеци за персонализирана настройка на работните потоци, миграция на стари данни и създаване на връзки с външни системи.
- Обучение на персонала: Липсата на интуитивен потребителски интерфейс (UX) води до дълго, скъпоструващо време за обучение и драстично повишен риск от операторски грешки.
- Поддръжка и актуализации: Регулаторните промени, като задължителното преминаване към еврото и непрекъснатите промени в изискванията за SAF-T файловете, налагат постоянен ъпдейт от страна на разработчика. Софтуер без надеждна дългосрочна поддръжка бързо се превръща в пасив.
Неправилният избор на платформа често води до парадоксално дублиране на бизнес процеси, при което вътрешният административен персонал и външната счетоводна кантора извършват едни и същи действия поради липса на автоматизация. Инвестицията в първокласни счетоводни услуги, в комбинация с модерна бизнес платформа, редуцира общото TCO чрез пълно елиминиране на административния излишък и предотвратяване на глоби.
Скрити рискове: Финансови санкции, лихви и глоби от НАП
Най-мрачният и тежък аспект от управлението на корпоративните финанси се крие в безпощадния санкционен режим на приходните и контролните органи. Некомпетентното водене на счетоводство, пропускането на ключови законови срокове (дори с един-единствен ден), използването на остарял софтуер или опитите за самосиндикална защита по време на данъчни ревизии почти винаги водят до запорирани банкови сметки, блокирана търговска дейност и колосални финансови санкции.
В условията на все по-стриктен дигитален контрол, залогът е самото съществуване на бизнеса. След въвеждането на еврото, мащабът на санкциите, конвертирани в европейската валута, ще бъде още по-осезаем за всеки предприемач.
Санкции при неспазване на Закона за данък върху добавената стойност (ЗДДС)
Сроковете в данъчното законодателство са строго императивни. Дори при софтуерен срив на некомпетентно подбрана платформа, НАП установява нарушенията напълно автоматично.
- Закъснение за регистрация по ЗДДС: При неподаване в срок на задължителното заявление за регистрация (чл. 178 от ЗДДС), имуществената санкция възлиза на сума от 255.65 EUR до 2,556.46 EUR.
- Неподаване на Справка-декларация по ДДС и VIES декларация: При неподаване или дори минимално неспазване на сроковете за подаване на ДДС декларации (чл. 179 от ЗДДС), глобата скача драстично на размер от 255.65 EUR до 5,112.92 EUR за всяко отделно нарушение.
- Неначисляване на данък: Ако дължимият данък не бъде начислен в предвидените срокове, санкцията е в размер на самия неначислен данък, но не по-малко от 255.65 EUR. При повторно нарушение от същия тип, санкцията скача в двукратен размер на неначисления данък, но не по-малко от 2,556.46 EUR.
Тежестта на доказателствата в производствата по ДОПК винаги пада върху проверяваното лице. Липсата на изряден, криптиран дигитален архив и липсата на висококвалифицирана данъчна защита по време на проверки често завършват с връчен ревизионен акт с катастрофални лихви за забава.
Санкции по Закона за счетоводството (ЗСч) и Търговския регистър
Годишното приключване, съставянето и обявяването на финансовите резултати е друга критична зона, изискваща безупречна експертиза и софтуерна точност.
- Непубликуване на Годишен финансов отчет (ГФО): Съгласно чл. 74 от Закона за счетоводството, ако ръководителят не публикува ГФО в законовия срок (обикновено до 30 юни), глобата за физическото лице (управителя) е между 102.26 EUR и 1,533.88 EUR. За самото предприятие се налага допълнителна тежка имуществена санкция в размер от 0.1% до 0.5% от нетните приходи от продажби за въпросната година, но не по-малко от 102.26 EUR. По Закона за търговския регистър могат да се налагат и месечни глоби до 2,556.46 EUR до фактическото публикуване на отчета.
- Липса на счетоводни регистри или несъответствия: Ако при проверка бъде установено, че софтуерът не е водил коректно задължителните хронологични регистри или има несъответствие между фактури и записи, санкцията е от 255.65 EUR до 2,556.46 EUR.
Глоби във връзка с новия стандарт SAF-T (ДОПК)
Новият режим на отчитане е обвързан с едни от най-високите санкции в българското законодателство. От 1 януари 2026 г., неподаването на стандартен одитен файл за данъчни цели (SAF-T), подаването му извън срока (до 14-то число на месеца) или подаването на непълен/грешен XML файл, който не минава XSD валидацията, е обект на сурови рестрикции по чл. 277а от ДОПК.
- За юридически лица и еднолични търговци (ЕТ) имуществената санкция варира от 2,556.46 EUR до 7,669.38 EUR при първо нарушение.
- При системност и повторно нарушение (например втори пореден месец с грешен файл), санкцията скача от 5,112.92 EUR до колосалните 15,338.76 EUR.
Скритите рискове от използването на некачествен софтуер без строг професионален надзор са буквално способни да фалират дадено дружество. Вложенията в авторитетна счетоводна кантора като Balance.bg никога не трябва да се разглеждат просто като оперативен разход, а като своеобразна, абсолютно необходима корпоративна застраховка срещу административен терор, глоби и пропуснати ползи.
Често задавани въпроси (FAQ)
1. Как да изберем правилната платформа за дигитална бизнес администрация, ако оперираме онлайн магазин (e-commerce)?
За електронната търговия е абсолютно критично софтуерът да може да управлява складови наличности в реално време, да предлага пълна API интеграция с куриерски фирми и международни платежни процесори, както и да поддържа OSS (One Stop Shop) режим. Този режим е задължителен за коректното отчитане на ДДС при трансгранични продажби към физически лица в рамките на ЕС. Сътрудничеството с опитен счетоводител осигурява правилната първоначална конфигурация на тези сложни ДДС матрици, гарантирайки, че софтуерът начислява точните ставки за всяка държава.
2. Какви са конкретните изисквания за конвертиране на валути след 01.01.2026 г. при издаване на фактури към клиенти?
От датата на въвеждане на еврото (01.01.2026 г.), основната национална валута за счетоводно отчитане и издаване на фактури става еврото (EUR). Използва се единствено неотменимият фиксиран курс от 1 EUR = 1.95583 BGN. Платформите за администрация трябва автоматично да генерират документи в новата валута. Важно е да се отбележи, че законовото задължение за двойно обозначаване (в лева и евро) се отнася само за етикети на стоки и услуги към крайни потребители до 8 август 2026 г., но изрично не се прилага при издаването на счетоводни фактури по ЗДДС.
3. Какво точно представлява SAF-T и кога става задължителен за моя бизнес?
SAF-T (Standard Audit File for Tax) е стандартизиран електронен формат (XML), изискващ подаване на изключително детайлна счетоводна информация (фактури, плащания, амортизации, запаси) към НАП. Въвеждането му започва поетапно: от 1 януари 2026 г. за най-големите предприятия (над 153.38 млн. евро оборот) и ще продължи през следващите години, докато през 2030 г. обхване абсолютно всички фирми, регистрирани по ЗДДС, включително микропредприятията. Неспазването на формата или сроковете за този стандарт води до имуществени санкции, достигащи до 15,338.76 EUR.
4. Достатъчно сигурни ли са облачните (Cloud) системи за съхранение на цялата ни финансова и фирмена документация?
Да, при условие че избраната платформа отговаря стриктно на европейския регламент GDPR и доставчикът притежава валиден международен сертификат ISO 27001 за управление на информационната сигурност. Професионалните облачни системи на утвърдени доставчици разполагат с многократно по-високи нива на защита (географско резервиране на данните на различни сървъри в ЕС, силно криптиране, двуфакторна автентикация) в сравнение с локалните, физически сървъри, поддържани в офисите на малките и средни предприятия, които са силно уязвими на криптовируси и физически повреди.
5. Какво трябва да направи едно предприятие, ако получи ревизионен акт или акт за установяване на административно нарушение (АУАН) от НАП поради софтуерни или счетоводни грешки?
Процедурата по обжалване на административни и ревизионни актове по ДОПК е изключително сложна материя, която зависи от стриктни и кратки преклузивни срокове (обикновено 14 дни от връчването на акта). Самосиндикалната защита е силно непрепоръчителна и често води до окончателно блокирани банкови сметки. Процесът изисква незабавна, спешна намеса от топ данъчни експерти и правно-счетоводни специалисти, които могат правилно да анализират тежестта на събраните от ревизорите доказателства, да открият процесуални пропуски и да разработят адекватна, аргументирана стратегия за защита.
Свържете се с нашите експерти за безплатна консултация и намерете идеалното софтуерно решение за вашия бизнес!
С над 30-годишен безупречен практически опит в индустрията, експертите на счетоводна кантора Balance.bg са безспорен символ на стабилност, доверие и безкомпромисна защита пред приходните администрации. Динамичната, постоянно развиваща се технологична среда и все по-строгите регулаторни изисквания могат да се превърнат в непреодолима пречка за растежа на една компания, ако тя се опитва да навигира в тези бурни води напълно сама. Корпоративните ръководители са силно насърчавани да се фокусират изцяло върху развитието на основната си дейност и експанзията на нови пазари, докато цялата тежест на прецизното счетоводство, сложните данъчни казуси и комуникацията с НАП бъдат поверени на доказаните професионалисти.
Като доверен партньор на българския бизнес, Balance.bg предоставя цялостни правно-счетоводни услуги, дълбока данъчна оптимизация и съдействие при внедряване на успешни софтуерни и административни стратегии, които не само предпазват дружествата от унищожителни санкции, но и генерират реална, дългосрочна добавена стойност. Бизнесите са призовани да запазят своя час за данъчна консултация още днес и да открият как делегирането на отговорностите на опитен счетоводител може да трансформира технологичната промяна от оперативен риск в мощно конкурентно предимство.