Необратимият преход към безхартиено счетоводство и новите изисквания на НАП, които касаят всяко българско предприятие
Съдържание:
- Кого засяга промяната? Анатомия на SAF-T и новата фискална реалност
- Анатомия на електронния документ: Правна рамка и регулаторни изисквания
- Инструменти и платформи за безхартиена счетоводна отчетност: Критерии за избор на софтуер
- Предизвикателства пред сигурността: Облачни архиви, криптиране и съвместимост с GDPR
- Какво трябва да промените в счетоводството си? Управление на организационната промяна
- Капанът на дигитализацията: Могат ли хартиените оригинали да бъдат унищожени?
- Данъчен календар и срокове за съхранение на счетоводна информация
- САНКЦИИ ПРИ НЕСПАЗВАНЕ: Цената на административната небрежност
- Често задавани въпроси (FAQ)
- Покажи всички
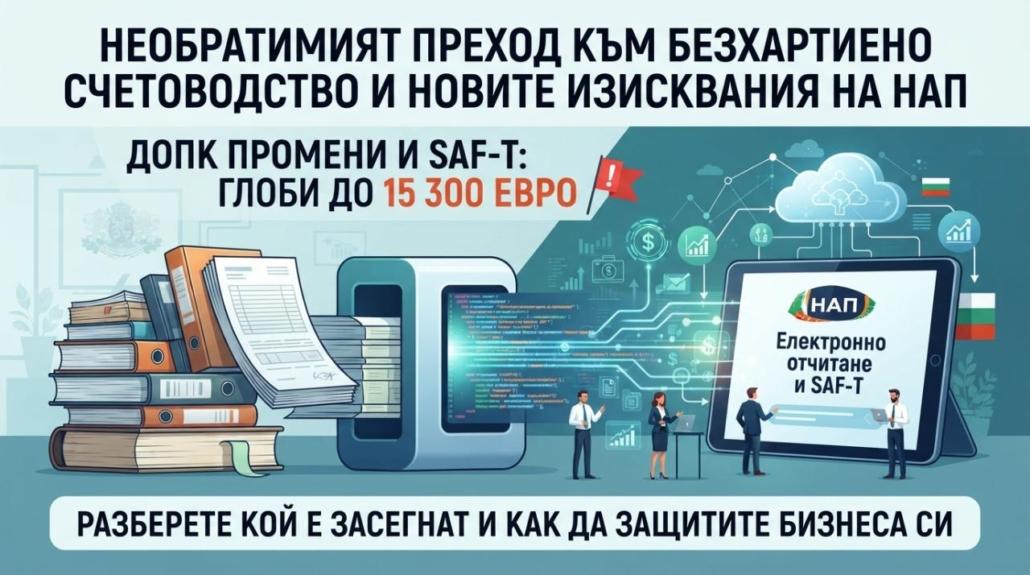
С официалното въвеждане на България в еврозоната от 1 януари 2026 г., националната икономика преминава през най-мащабната си регулаторна, фискална и технологична трансформация от десетилетия насам. Този преход обаче далеч не се изчерпва единствено с техническото превалутиране на финансовите активи и пасиви. Паралелно с приемането на единната европейска валута, Министерството на финансите и Националната агенция за приходите (НАП) стартират безпрецедентна кампания за пълна дигитализация на данъчния контрол, налагайки строги промени в ДОПК и Закона за счетоводството (ЗСч). В центъра на тази мащабна реформа стои задължителното безхартиено счетоводство и поетапното въвеждане на Стандартния одитен файл за данъчни цели (SAF-T).
Концепцията за електронно архивиране вече не е въпрос на корпоративно удобство, екологична отговорност или оптимизация на пространството. Тя се превръща в абсолютен нормативен императив, обезпечен със сурови имуществени санкции. Организациите, които разчитат на остарели процеси, забавено въвеждане на хартиени документи и физически класьори, са изправени пред сериозен риск от автоматизирани глоби и блокиране на дейността. Експертите на Balance.bg, в качеството си на сигурен компас за бизнеса в морето от постоянно променящи се закони, проследяват тези законодателни инициативи в детайли. Настоящият аналитичен доклад разглежда в дълбочина новата правна рамка, критериите за избор на подходящи софтуерни платформи, парадоксите около унищожаването на хартиените архиви и пълния спектър от рискове при неспазване на новите регулации.
Кого засяга промяната? Анатомия на SAF-T и новата фискална реалност
Законодателната рамка, уреждаща обмена на структурирани счетоводни данни, е заложена в чл. 71з от Данъчно-осигурителния процесуален кодекс (ДОПК). Според тази разпоредба, предприятията са длъжни да генерират и подават към приходната администрация своите финансови масиви в стандартизиран, машинночетим XML формат, известен като SAF-T (Standard Audit File for Tax). Този стандарт, първоначално разработен от Организацията за икономическо сътрудничество и развитие (ОИСР), има за цел да елиминира нуждата от дълги и тромави проверки на място, предоставяйки на ревизорите директен и автоматизиран достъп до „Главната книга“, аналитичните регистри, данните за контрагентите и складовите наличности на предприятията.
Преходът към тази нова форма на отчетност не е мигновен, а е структуриран в строго определени фази, които зависят от размера на предприятията. Законодателят предвижда поетапно разширяване на обхвата, което започва агресивно и приключва с пълно покритие на целия бизнес сектор.
Първата вълна стартира на 1 януари 2026 г. и обхваща най-големите данъкоплатци в страната. За да попадне едно предприятие в тази категория, то трябва да отговаря на поне едно от две алтернативни условия въз основа на финансовите си показатели за предходни години: реализирани нетни приходи от продажби в размер над 153.38 милиона евро или платени данъци и задължителни осигурителни вноски към НАП, надвишаващи 1.78 милиона евро. Тази първоначална група включва структуроопределящи корпорации, които традиционно разполагат с по-напреднала ИТ инфраструктура.
Втората вълна, влизаща в сила от 1 януари 2027 г., запазва същите финансови прагове, но разширява обхвата си върху всички категории предприятия (големи, средни и малки по смисъла на Закона за счетоводството), стига те да отговарят на посочените финансови критерии за отчетната 2024 г.. Истинското предизвикателство за масовия бизнес настъпва с третата вълна от 1 януари 2028 г. Тогава прагът се снижава драстично до нетни приходи от 7.66 милиона евро или платени задължения към бюджета от 766 000 евро. Крайната цел на реформата, планирана за периода 2029–2030 г., е да интегрира абсолютно всички стопански субекти, регистрирани по Закона за данък върху добавената стойност (ЗДДС), без изключение, включително и микропредприятията.
Тази нова фискална реалност налага фундаментална промяна в оперативните срокове НАП. Според приетите процедури, основните елементи на одитния файл – включващи счетоводните записи, покупните и продажните фактури, както и регистрираните плащания – следва да се подават ежемесечно до 14-то число на месеца, следващ отчетния период. Данните, касаещи дълготрайните активи, ще се декларират веднъж годишно в срока за подаване на годишната данъчна декларация по чл. 92 от ЗКПО (30 юни), докато детайлните справки за движението на материалните запаси ще се генерират и изпращат в 14-дневен срок при изрично поискване от органите по приходите. Предвиден е първоначален гратисен период за тестване на системите, през който първите генерирани файлове могат да бъдат коригирани без санкции, но след изтичането му всяка техническа или логическа неточност ще се третира като административно нарушение.
Анатомия на електронния документ: Правна рамка и регулаторни изисквания
Счетоводната система на всяко едно предприятие се гради върху принципа на документалната обоснованост на стопанските операции. Този фундаментален принцип е заложен както в чл. 3 от Закона за счетоводството, така и в чл. 10 от Закона за корпоративното подоходно облагане. За да бъде признат един разход за данъчни цели и да формира правилно финансовия резултат, стопанската операция трябва да е удостоверена чрез първичен счетоводен документ, който съдържа строго определен набор от задължителни реквизити.
Исторически, документалната обоснованост се свързваше неизменно с наличието на хартиен носител, мокър печат и физически подписи. Съвременното законодателство обаче въвежда пълна равнопоставеност между хартиения и електронния формат. Съгласно чл. 5 от ЗСч, счетоводният документ може да бъде електронен, при условие че е издаден и получен при спазване на изискванията на Закона за електронния документ и електронните удостоверителни услуги (ЗЕДЕУУ). Този национален закон е в пълна хармония с Регламент (ЕС) № 910/2014 на Европейския парламент и на Съвета (по-известен като регламента eIDAS), който определя стандартите за електронна идентификация и удостоверителни услуги при електронни транзакции на вътрешния пазар.
Практическото приложение на тези регулации означава, че един обикновен сканиран PDF файл, изпратен по електронна поща, не притежава необходимата доказателствена сила сам по себе си, ако неговият произход и интегритет не са криптографски защитени. Валидното безхартиено счетоводство изисква използването на квалифициран електронен подпис (КЕП) или квалифициран електронен печат, придружен с квалифициран електронен времеви печат (Time Stamp). Тези удостоверителни механизми гарантират, че документът е създаден от легитимен издател и че съдържанието му не е било манипулирано след момента на подписването.
За първични счетоводни документи, които засягат само вътрешната дейност на предприятието (например вътрешни складови разписки, протоколи за брак, заповеди), чл. 6, ал. 4 от ЗСч предоставя допълнително облекчение. В тези случаи подписът на съставителя може да бъде заменен с цифров или друг идентификатор, генериран от автоматични устройства или ERP системи, който еднозначно разпознава и определя лицето, инициирало стопанската операция. Това позволява изграждането на изцяло затворени, автоматизирани електронни потоци в рамките на корпоративната мрежа.
Инструменти и платформи за безхартиена счетоводна отчетност: Критерии за избор на софтуер
Привеждането на бизнес процесите в съответствие с новите регулации е немислимо без внедряването на адекватни технологични решения. Изискванията за прецизност, детайлност и спазване на кратките срокове за отчитане налагат използването на специализирани платформи.
Една от най-съществените промени, които SAF-T въвежда, касае дълбочината на отчитане. За разлика от досегашните практики, при които малките и средни предприятия често обобщаваха разходите си (например осчетоводяване на дълга фактура за канцеларски материали с една обща сума в една счетоводна сметка), новият стандарт изисква детайлизация на ниво отделен ред (InvoiceLine). Всеки отделен ред от фактурата трябва да бъде свързан със специфична счетоводна сметка от стандартизирания национален сметкоплан, одобрен от НАП, както и с конкретна мерна единица от официалната номенклатура на агенцията. Ръчното въвеждане и класифициране на такъв обем от микроданни би довело до парализа на счетоводните отдели.
Първият технологичен отговор на това предизвикателство са съвременните OCR (Optical Character Recognition) технологии и агентите с изкуствен интелект (AI). Тези системи са проектирани да „четат“ визуално сканирани хартиени документи или неструктурирани електронни фактури, автоматично разпознавайки ключови полета като име на доставчик, идентификационен номер, дати, суми без ДДС, размер на данъка и описание на стоките. По-усъвършенстваните AI алгоритми надграждат простото разпознаване на текст, като се „обучават“ от историческите данни на предприятието и автоматично предлагат подходящата счетоводна сметка и данъчен код за всеки разпознат артикул. Тази автоматизация редуцира времето за обработка на първични документи с над 80% и свежда до минимум риска от човешка грешка при пренасянето на данните.
Вторият, по-обхватен технологичен слой е внедряването на съвременни ERP (Enterprise Resource Planning) системи. Докато OCR инструментите решават проблема с въвеждането на данни, ERP платформите осигуряват централизирано управление на целия жизнен цикъл на информацията – от постъпването на суровините, през производствения процес, до фактурирането на крайния клиент и генерирането на счетоводните записвания. Тъй като структурата на SAF-T файла е изключително сложна (съдържаща секции като MasterFiles за контрагенти и продукти, GeneralLedgerEntries за транзакции в главната книга и Inventory за складови движения), софтуерът трябва да бъде способен да извлича, валидира и експортира тези масиви в стриктния XML формат, дефиниран чрез XSD схемата на НАП. Ако използваната платформа не притежава специализиран модул за автоматизирано генериране и структуриране на тези данни, спазването на 14-дневния срок за месечно подаване става практически невъзможно.
Предизвикателства пред сигурността: Облачни архиви, криптиране и съвместимост с GDPR
С преминаването от физически шкафове към масиви от цифрови данни, фокусът на информационната сигурност се измества от физическата охрана към кибернетичната защита. Предприятията трябва да гарантират, че финансовата им история е защитена от неоторизиран достъп, криптовируси (ransomware) и хардуерни сривове. Законодателят разглежда сигурността на счетоводните данни не като пожелателна практика, а като задължително изискване.
Изборът на облачни платформи (Cloud computing) за съхранение на електронни архиви предоставя високо ниво на надеждност, стига доставчиците на услугата да са сертифицирани по международни стандарти като ISO/IEC 27001. Този стандарт удостоверява, че платформата прилага системи за управление на информационната сигурност, включващи криптиране на данните в състояние на покой (at rest) върху сървърите и при пренос (in transit) през мрежата. Регулярните и географски разпределени резервни копия (backups) осигуряват устойчивост при катастрофични събития. Ограничаването на достъпа до чувствителната финансова информация се постига чрез строги протоколи за автентикация, многофакторно удостоверяване и ролеви контрол на достъпа, което гарантира, че само упълномощен персонал борави с данните.
Управлението на електронни счетоводни масиви обаче повдига един сложен регулаторен парадокс, свързан със защитата на личните данни. Счетоводните документи неминуемо съдържат лична информация – имена на служители във ведомостите, адреси и идентификационни номера на клиенти и контрагенти. Съгласно изискванията на чл. 32 и чл. 83 от Общия регламент относно защитата на данните (GDPR), предприятията са длъжни да прилагат подходящи технически и организационни мерки за защита на тези данни, като неспазването на тези изисквания може да доведе до колосални глоби.
Фундаментален принцип на GDPR е „ограничаване на съхранението“ – личните данни не трябва да се обработват и съхраняват за период, по-дълъг от необходимото за целите, за които са събрани. Същевременно, Закона за счетоводството налага императивни, дългосрочни периоди за съхранение на финансовата документация. Разрешаването на този конфликт изисква имплементирането на интелигентни софтуерни архитектури, които позволяват автоматизирано заличаване, анонимизиране или псевдонимизиране на личните данни веднага след изтичането на законово регламентираните давностни срокове, без това да нарушава целостта на счетоводния архив като цяло.
Какво трябва да промените в счетоводството си? Управление на организационната промяна
Успешното внедряване на безхартиено счетоводство рядко се проваля единствено поради технологични дефицити; най-честата причина за неуспех е липсата на стратегия за управление на промяната и вътрешната съпротива на екипа. Трансформацията настъпва на процесно и културно ниво.
Първата и най-важна стъпка е извършването на детайлен одит на съществуващите информационни потоци. Ръководството трябва да картографира всички входящи точки на документация – от хартиените фактури, пристигащи по куриер, до електронните документи, получавани през EDI системи или специализирани портали. Целта е процесите да се реинженерират така, че хартията да бъде елиминирана още на входа на предприятието (например чрез изискване от доставчиците да изпращат фактурите си само в структуриран електронен формат, подписан с КЕП).
Втората стъпка е промяна в профила и задълженията на счетоводния персонал. С внедряването на OCR технологии и автоматизирани ERP потоци, необходимостта от механично въвеждане на данни отпада. Счетоводителят еволюира от „оператор по въвеждане“ към „финансов анализатор и валидатор“. Неговата основна роля става осъществяването на контрол върху автоматично генерираните счетоводни записвания, верификацията на данъчните кодове и картографирането на вътрешния сметкоплан към стандартизираната номенклатура на НАП.
Подготовката на екипа изисква време. Преодоляването на страха от новите технологии и софтуери се постига чрез провеждане на специализирани обучения и стартиране на паралелни тестови периоди месеци преди влизането в сила на съответния законов срок. Пилотното генериране на SAF-T файлове в защитена тестова среда позволява идентифицирането на липсващи задължителни полета или структурни грешки, преди те да доведат до отхвърляне на данните от реалните системи на приходната администрация.
Капанът на дигитализацията: Могат ли хартиените оригинали да бъдат унищожени?
Сред мениджърите често битува едно изключително опасно заблуждение: идеята, че дигитализирането на съществуващия хартиен архив чрез сканиране и въвеждането му в модерна облачна система автоматично дава правно основание физическите хартиени носители да бъдат претопени или шредирани с цел освобождаване на складово пространство. Анализът на константната практика и официалните становища на органите по приходите категорично отхвърля тази хипотеза.
Съгласно разясненията на НАП, базирани на съвместното тълкуване на Закона за счетоводството, ДОПК и ЗДДС, носителите на счетоводна информация трябва задължително да се съхраняват до изтичане на нормативно установените срокове, и то в техния оригинален вид. Ако един първичен счетоводен документ (договор, фактура, акт за приемане) е създаден, подписан от страните и получен на хартиен носител, хартията представлява оригиналният правен документ. Сканираното копие, колкото и висококачествено да е то, няма самостоятелна доказателствена сила при данъчна ревизия, освен ако не е преминало през изключително сложни и строго регламентирани нотариални процедури за удостоверяване на идентичността.
Следователно, електронното архивиране на исторически хартиени масиви служи предимно за оперативно удобство, бързо индексиране и защита като резервно копие (backup) в случай на физическо унищожаване на оригинала. То не отменя императивното задължение за физическо съхранение в архивохранилища до изтичане на законовите срокове. Истинското безхартиено счетоводство, при което физически архив не съществува, е възможно единствено за онези документи, които са дигитално генерирани (born-digital) и разменени в електронна среда с квалифицирани електронни подписи.
Особено внимание следва да се обърне на ситуации, при които физическият хартиен архив или материалните запаси бъдат унищожени вследствие на форсмажорни обстоятелства (непреодолима сила, като наводнение или пожар). В тези случаи, за да бъдат признати загубите от липси и брак за данъчни цели съгласно чл. 28 от ЗКПО, предприятието трябва да представи безспорни официални доказателства (протоколи от полиция, пожарна, метеорологични служби), удостоверяващи настъпването на събитието. Дори и тогава, преценката дали представените доказателства са достатъчни за признаване на документалната обоснованост по чл. 10 от ЗКПО, се извършва впоследствие от ревизиращите органи. Ако доказателствата не бъдат приети, отчетените счетоводни разходи не се признават за данъчни цели, което води до трансформирането им в постоянна данъчна разлика и увеличаване на корпоративния данък.
Данъчен календар и срокове за съхранение на счетоводна информация
Счетоводни новини и промени се публикуват ежедневно, но строгото спазване на давностните срокове остава гръбнакът на данъчната сигурност. Правилното класифициране и проследяване на тези времеви интервали е от критично значение за избягване на санкции и пълно съответствие с регулациите. Според чл. 12 от Закона за счетоводството (и чл. 42 в старите редакции на закона), в корелация с чл. 38 от ДОПК, сроковете за съхранение на носителите на счетоводна информация са категорично дефинирани. Срокът започва да тече от 1 януари на отчетния период, следващ отчетния период, за който се отнася съответната финансова или данъчна информация.
| Вид счетоводна документация | Законов срок за съхранение | Правно основание и приложимост |
|---|---|---|
| Ведомости за заплати (вкл. трудови договори, допълнителни споразумения, заповеди за отпуски и прекратяване на правоотношения) | 50 години | чл. 12 ЗСч (чл. 42 стар ЗСч), чл. 38 ДОПК. Задължително предаване в НОИ при заличаване на осигурителя. |
| Счетоводни регистри и финансови отчети (Годишни финансови отчети – подаване на ГФО, оборотни ведомости, отчети от фискални устройства, документи за външен одит) | 10 години | чл. 12 ЗСч (чл. 42 стар ЗСч), чл. 38 ДОПК. |
| Документи за данъчно-осигурителен контрол (Фактури, месечни справки-декларации по ЗДДС, дневници за покупки и продажби) | 5 години след изтичане на давностния срок за погасяване на публичното задължение, което удостоверяват | чл. 12 ЗСч, чл. 38 и чл. 171, ал. 1 от ДОПК. (Общ давностен период достига на практика над 10 години). |
| Всички останали носители на счетоводна информация (Договори за наем, банкови извлечения, вътрешни протоколи, търговска кореспонденция) | 3 години | чл. 12, ал. 1, т. 3 ЗСч. (До 2016 г. съществуваше колизия между 3 г. по ЗСч и 5 г. по ДОПК, сега срокът за останалите носители е изрично фиксиран). |
Едва след пълното изтичане на тези нормативно установени срокове, и при условие че документите не подлежат на предаване в Националния архивен фонд или в Националния осигурителен институт, информацията може да бъде правомерно унищожена. Унищожаването трябва да се извърши чрез специализирани процедури, които гарантират конфиденциалност и пълна невъзвръщаемост на данните.
САНКЦИИ ПРИ НЕСПАЗВАНЕ: Цената на административната небрежност
Промените в ДОПК и ЗСч демонстрират безкомпромисната воля на държавата да дисциплинира бизнеса чрез драстично завишени имуществени санкции. Законодателят изпраща ясно послание: укриването на документи, липсата на електронни архиви или неспособността за подаване на електронни данни в изискуемия формат ще се наказва сурово. Предвид влизането на България в еврозоната от 2026 г., всички глоби и имуществени санкции, посочени в законите, се прилагат в тяхната равностойност в евро.
Една от най-ярките илюстрации за новата посока на данъчната политика е диференцираното третиране на хартиените и електронните архиви в ДОПК. Фактът, че санкциите за изгубена електронна информация са значително по-високи от тези за хартиената, не е случаен. Той отразява презумпцията на законодателя, че липсата на електронен архив в съвременно предприятие не е плод на нещастен инцидент, а индикация за системен пробив в киберсигурността или опит за умишлено укриване на данни.
Основните санкции, предвидени в нормативната уредба за неизпълнение на задълженията по счетоводната отчетност и съхранението на данни, са следните:
- Неспазване на изискванията за подаване на SAF-T (чл. 277а от ДОПК): Предприятие, което не подаде в срок Стандартния одитен файл за данъчни цели или подаде файл, съдържащ невярна или непълна информация, подлежи на колосални финансови удари. За първо нарушение имуществената санкция варира в размер от 2556 евро до 7669 евро. При констатиране на повторно нарушение, тежестта на санкцията се удвоява, достигайки от 5112 евро до 15 338 евро.
- Неправомерно унищожаване, укриване или изгубване на архиви (ДОПК): Когато физическо или юридическо лице не спази задължителните изисквания за съхранение на счетоводна и търговска информация, която е от значение за определяне на данъчните и осигурителните задължения, ДОПК предвижда следните диференцирани глоби:
- За изгубени хартиени архиви: При първо нарушение глобата е от 511 евро до 2556 евро. При повторно нарушение глобата нараства на 766 евро до 3579 евро.
- За липсващи електронни архиви: Тук законодателят е безпощаден. Глобата за първо нарушение е от 1533 евро до 4090 евро. При повторно нарушение, липсата на електронни данни се наказва с глоба от 2045 евро до 5624 евро.
- Административнонаказателни разпоредби по Закона за счетоводството (Глава Девета, ЗСч):
- За неспазване на сроковете за съхранение на счетоводна информация, регламентирани в чл. 12 (санкция по чл. 69 от ЗСч), на отговорните физически лица се налага глоба в размер от 255 евро до 1789 евро, а на самото предприятие се налага имуществена санкция от 1022 евро до 3579 евро.
- Ако финансовият отчет на предприятието е съставен от лице, което няма необходимото трудово, служебно или облигационно правоотношение, или не отговаря на изискванията на закона (нарушение на чл. 70 от ЗСч), физическото лице се наказва с глоба от 255 евро до 1533 евро.
- За всяко друго неизпълнение на задължение, произтичащо от Закона за счетоводството (обща разпоредба по чл. 77 от ЗСч), глобата за физически лица е от 102 евро до 511 евро, а имуществената санкция за предприятията е от 153 евро до 1022 евро. При повторно нарушение размерът се удвоява.
Финансовите санкции обаче не са единственият риск. Изключително тежки са процесуалните последици при липса на документация по време на данъчна ревизия. Съгласно чл. 122, ал. 1 от ДОПК, ако ревизираното лице не представи счетоводна отчетност, или тя е унищожена не по установения ред, или ако лицето откаже достъп до електронни счетоводни данни, органите на НАП имат право да преминат към производство по извършване на „ревизия при особени случаи“. В това производство данъчната основа се определя служебно от ревизорите на база различни критерии (договори, пазарни цени, банкови извлечения), а фактическите констатации в ревизионния акт се смятат за верни до доказване на противното от страна на проверявания. Това на практика обръща тежестта на доказване и поставя предприятието в изключително неизгодна позиция пред съда. Освен това, начислените наказателни лихви и главници по такъв ревизионен акт представляват сериозен текущ разход, който не се признава за данъчни цели и допълнително увеличава корпоративния данък за годината.
Често задавани въпроси (FAQ)
Въпрос #1: Задължава ли въвеждането на SAF-T предприятията да подменят незабавно настоящия си счетоводен софтуер?
Настоящите указания на НАП не съдържат изрично изискване за задължителна подмяна на използвания счетоводен софтуер. Изискването е системата да може да агрегира информацията и да я експортира в строго дефинирания XML формат, съобразен с публикуваната от агенцията XSD схема. Ако обаче настоящият софтуер е технологично остарял, не поддържа детайлно въвеждане на номенклатури на ниво ред от фактура (InvoiceLine) или разработчикът му откаже да внедри нужния модул за експорт, подмяната на ERP или счетоводната система става оперативно неизбежна за спазване на сроковете.
Въпрос #2: Как се третират документално разходите, ако счетоводният ни архив изгори при пожар или бъде наводнен?
Можем ли просто да ги отпишем? Не, унищожаването на архиви дори при форсмажорни обстоятелства изисква стриктно спазване на законовите процедури. За да бъдат признати загубите от липси на материални запаси или дълготрайни активи за данъчни цели по смисъла на чл. 28 от ЗКПО, е абсолютно задължително настъпването на непреодолимата сила да бъде безспорно доказано с официални документи (напр. протокол от Главна дирекция „Пожарна безопасност и защита на населението“, метеорологични справки). Дори при наличие на такива документи, НАП извършва последваща преценка дали стопанската операция е документално обоснована по чл. 10 от ЗКПО. Без солидни доказателства, отчетените счетоводни разходи не се признават за данъчни цели, посочват се в увеличение на финансовия резултат и подлежат на облагане. Същото важи и за унищожаването на самите първични документи – предприятието е длъжно да предприеме незабавни стъпки за възстановяване на информацията от своите контрагенти и институции.
Въпрос #3: Ако малкото ни предприятие не генерира 7.6 милиона евро оборот, кога реално започваме да подаваме SAF-T файлове?
Процесът е конструиран като поетапно разширяване на обхвата. Ако предприятието не отговаря на критериите за големи данъкоплатци (над 153.38 милиона евро приходи) за първата вълна през 2026 г., нито на критериите за средни и малки предприятия с оборот над 7.66 млн. евро за третата вълна през 2028 г., то задължението ще възникне през последните фази на реформата – през 2029 г. или 2030 г. До 2030 г. абсолютно всички юридически лица, регистрирани по Закона за ДДС (включително микропредприятията), ще бъдат задължени да подават месечни SAF-T файлове.
Законодателството в България се променя постоянно. Застраховайте бизнеса си от глоби, като поверите счетоводството си на професионалистите от Balance.bg в София. Нашите експерти следят и тълкуват всяка промяна в законите, за да можете вие да управлявате бизнеса си спокойно и предвидимо.